The showcase · Technical sheet
- Sealed
- Sealed on 2026-09-07
- H1
- 0 sprints
- v1.0.0
- Data as of 2026-09-07
Banca colombiana bajo la lupa
El sistema financiero colombiano, con la aritmética del origen verificada
- Power BI Desktop
- Power Query (M)
- DAX
- PBIR escrito por script
- Python
- API SODA (Socrata)
What nobody else does
Once años de estados financieros de las 81 entidades de crédito de Colombia, con las identidades contables del origen corridas enteras: el balance cierra en las 7 779 combinaciones y la solvencia se reproduce en 3 809 de 3 811 casos.
1,094
Municipios con oficina bancaria · 4 743 oficinas
measured7,779de 7 779
Combinaciones entidad-corte en las que el balance cierra
measured3,809de 3 811
Relaciones de solvencia reproducidas desde sus componentes
measured506.5billones en la cuenta 4
Lo que dice la cuenta de «ingresos»; el margen real es 41,6
measured6.39veces
Lo que se infla un resultado anual sumando los doce meses
measured
Who it's for, and what it solves
The person before the technology.
Who it's for
Para quien evalúa trabajo analítico sobre datos regulatorios y quiere ver el criterio: cómo se descubre que la cifra oficial de «ingresos» está inflada al doble, cómo se decide entre deduplicar y sumar filas repetidas, y cómo se comparan indicadores que el origen mide con cuatro reglas distintas sin fingir que son la misma.
The promise
La Superintendencia Financiera publica el plan de cuentas completo de cada entidad vigilada, mes a mes. El origen trae dieciséis trampas —resultados acumulados dentro del año, niveles del plan de cuentas mezclados, una cuenta de «ingresos» inflada al doble— y todas están medidas antes del modelo; las que cambian una cifra publicada se explican en el propio tablero.
What the data says
Each finding with its figure and its provenance. It is what the piece found, not what it is.
70,9 %en cinco bancos
Cinco bancos tienen el 70,9 % del activo bancario
A junio de 2026, el índice HHI de los establecimientos bancarios es 1 271, concentración moderada; la cuota de las cinco mayores lo dice más claro. Los bancos son el 84,4 % del activo de las 81 entidades vigiladas.
measured4,29 %de cartera vencida
Uno de cada 23 pesos prestados está en mora
Cartera vencida de 32,5 billones sobre 757,8 de saldo, con 1 336 558 clientes en mora. Las provisiones cubren el 123,2 % de lo vencido: la mora está reconocida antes de perderse. El interés bancario corriente vigente es 19,19 %.
measured15,22de solvencia total
Ningún banco está por debajo del mínimo legal de solvencia
La relación de solvencia agregada de los bancos es 15,22 contra un mínimo del 9: un colchón de 6,22 puntos. Agregar solo es posible porque se recalcula como cociente de sumas, no como promedio de ratios.
measured17,2 %ROE
Rentabilidad: 17,2 % sobre patrimonio, 1,62 % sobre activo
Doce meses a junio de 2026: 97,8 billones de intereses cobrados menos 57,2 pagados dejan 40,7 de margen; tras costo del riesgo (16,0) y personal (15,2), la utilidad es 17,3. ROA y ROE van sobre saldos promedio, no de cierre.
measured1 326,9billones de activo
El sistema de crédito colombiano pesa 1 326,9 billones
Activo de las 81 entidades vigiladas a junio de 2026, con 1 150,8 de pasivo y 176,1 de patrimonio. Los bancos son el 84,4 %; el resto, corporaciones financieras, compañías de financiamiento, oficiales especiales y cooperativas.
measured747,2billones en depósitos
El sistema capta más de lo que presta, municipio a municipio
Depósitos municipales de 747,2 billones frente a 694,3 de cartera, en 1 094 municipios con presencia, 4 743 oficinas y 131 347 empleados. Es un origen trimestral con su propio corte y no se mezcla con lo mensual.
measured
What it has
8 groups · 141 features.
El sistema en cifras
12 features
Cuánto pesa la banca, quién la domina y cómo ha crecido: ranking por tamaño y dos medidas de concentración.
De dónde sale la plata
14 features
Margen, comisiones, costo del riesgo y rentabilidad en doce meses móviles, con ROA y ROE sobre saldos promedio.
La calidad de la cartera
13 features
Qué se está dejando de pagar, en qué producto y desde cuándo, y cuánto de la mora está ya provisionado.
El colchón de capital
14 features
La solvencia recalculada desde sus componentes contra el mínimo legal del 9 %, ordenada por quién está más ajustado.
El mapa del crédito
9 features
Dónde capta y dónde presta el sistema, municipio por municipio, con oficinas y empleados para ver dónde hay red física.
Notas, límites y calidad
11 features
Lo que hubo que medir antes de sumar una cifra: los derivados, las trampas del origen y el perímetro de 81 entidades.
Seis páginas en inglés
6 features
Gemelas de las españolas, desde el mismo modelo y el mismo juego de medidas; ocho tablas llevan sus rótulos en inglés.
El modelo semántico
62 features
16 tablas y 20 relaciones con 62 medidas DAX; cuatro hechos con perímetros distintos, y sin columnas calculadas.
What it looks like
Real screens of the piece, as it runs. Untouched.
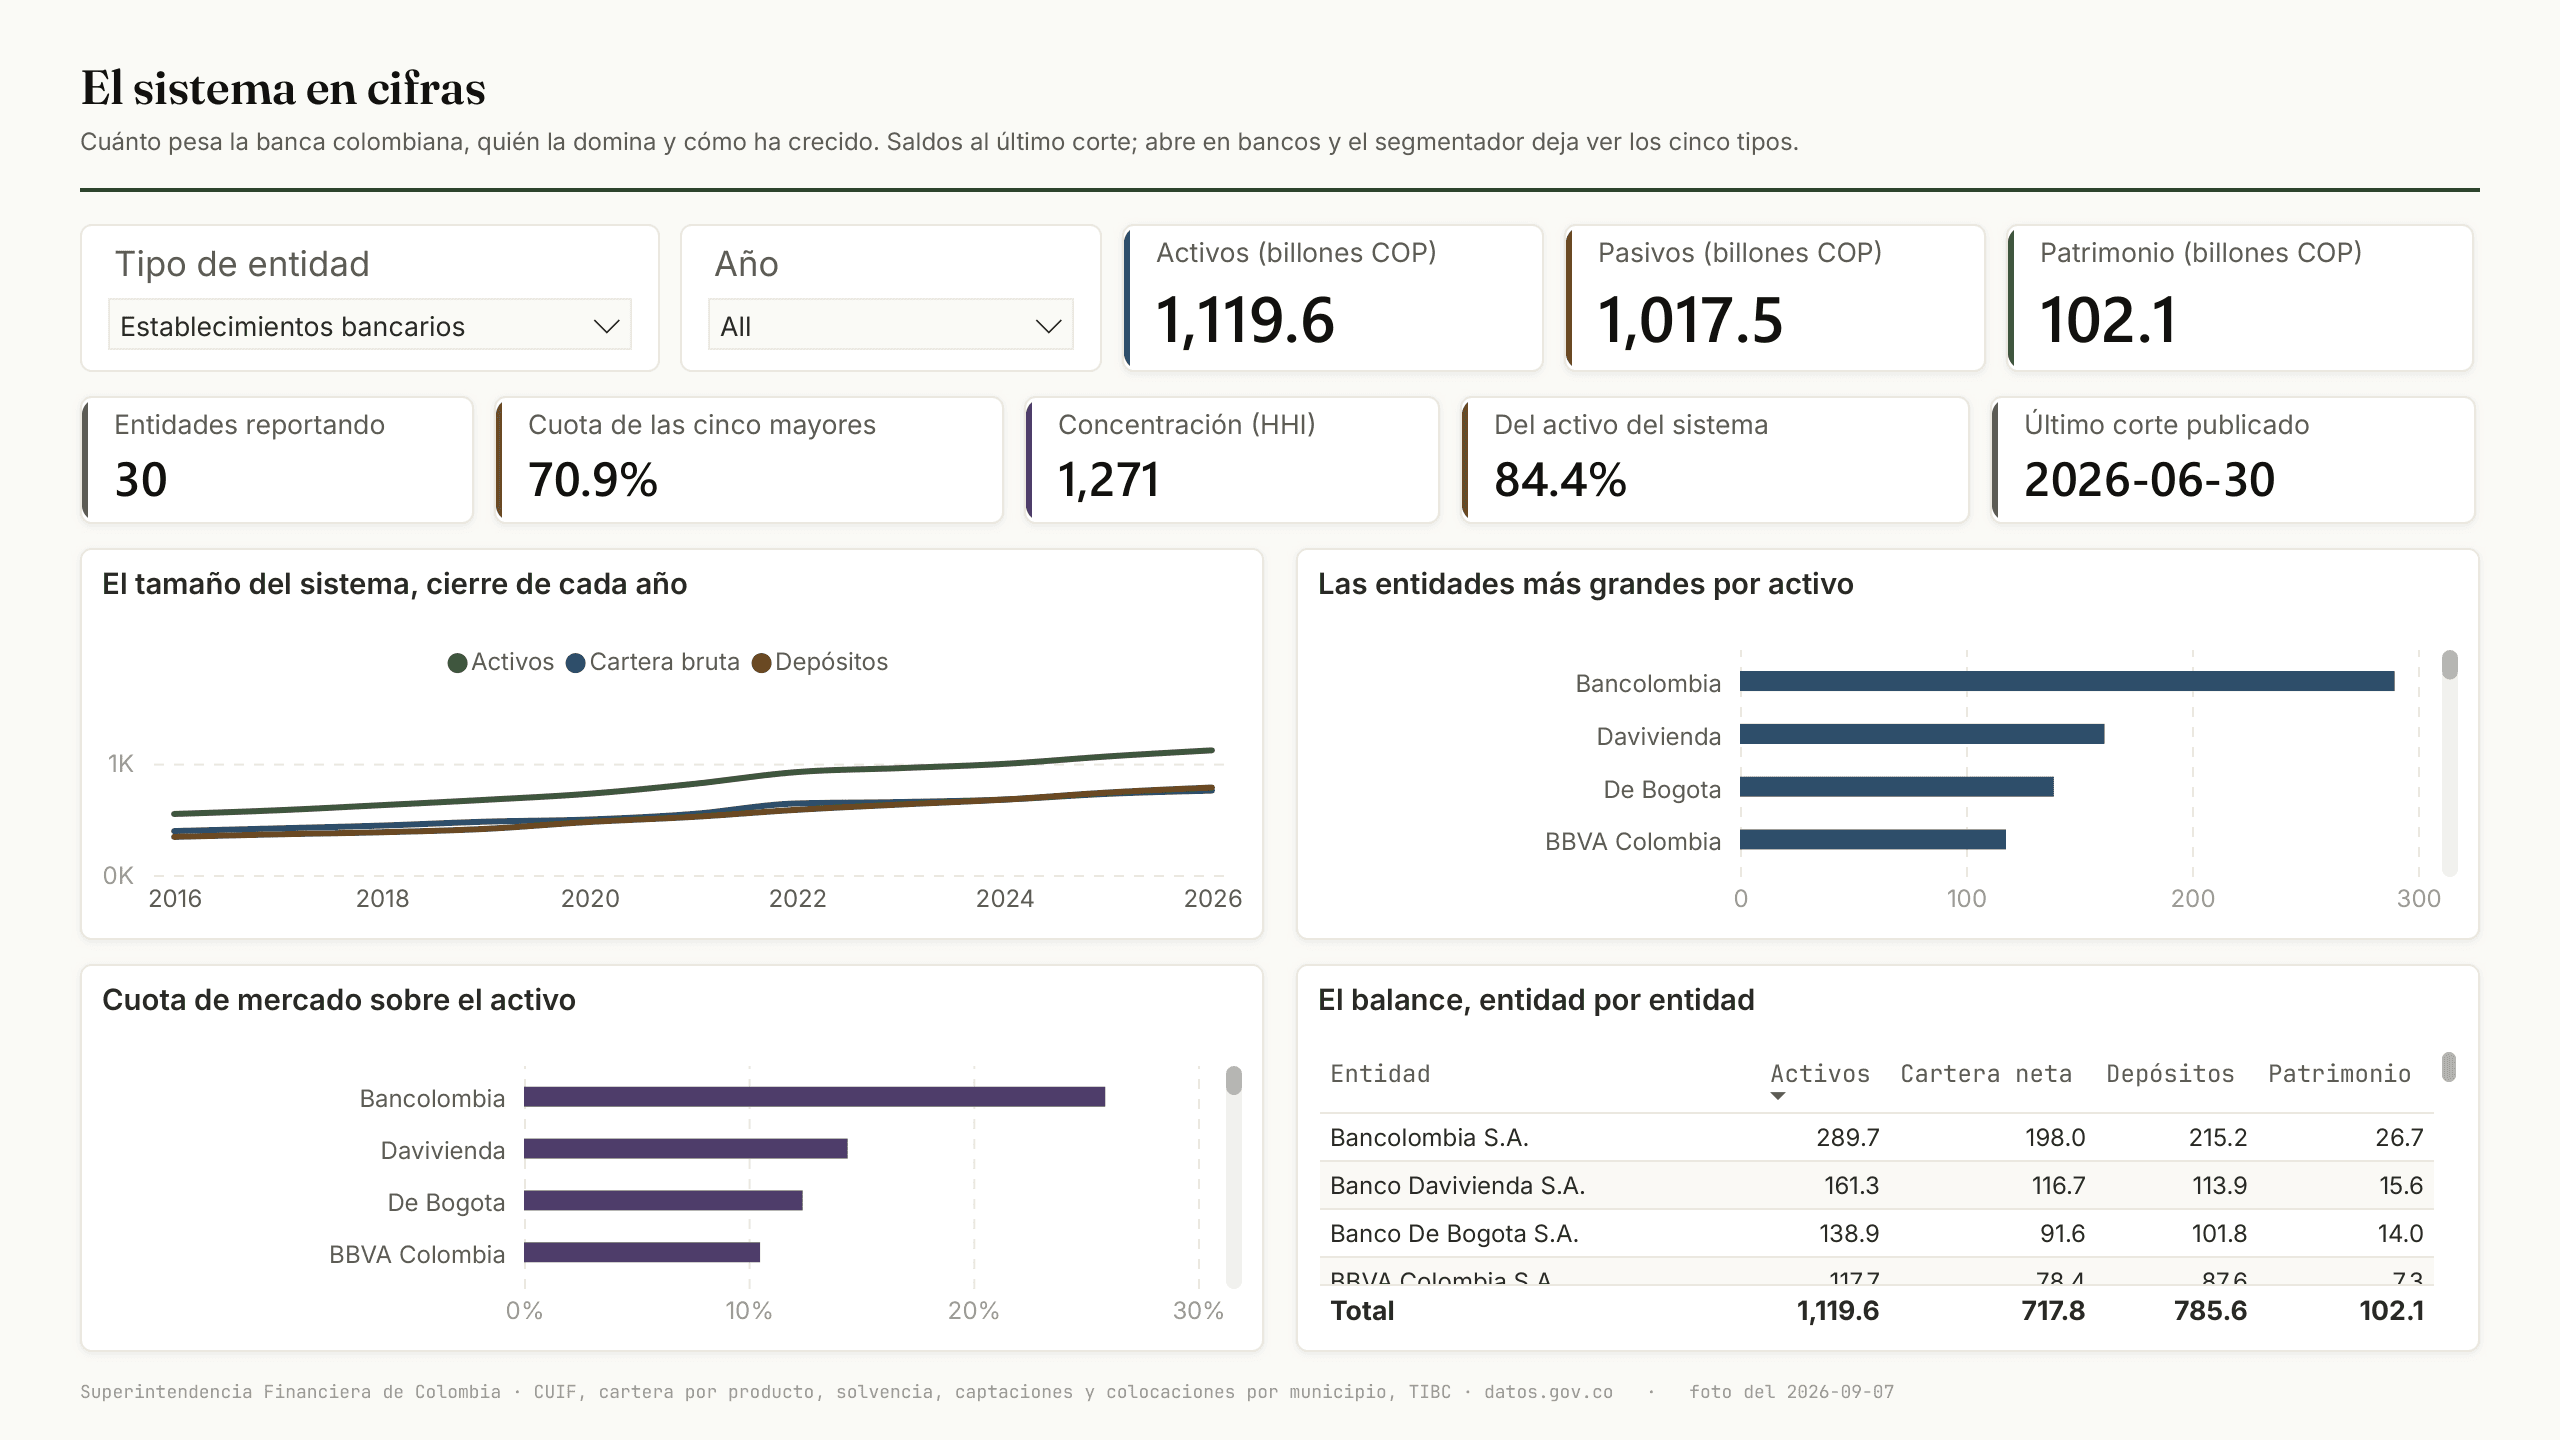
Screen 1 of 6· El sistema en cifras 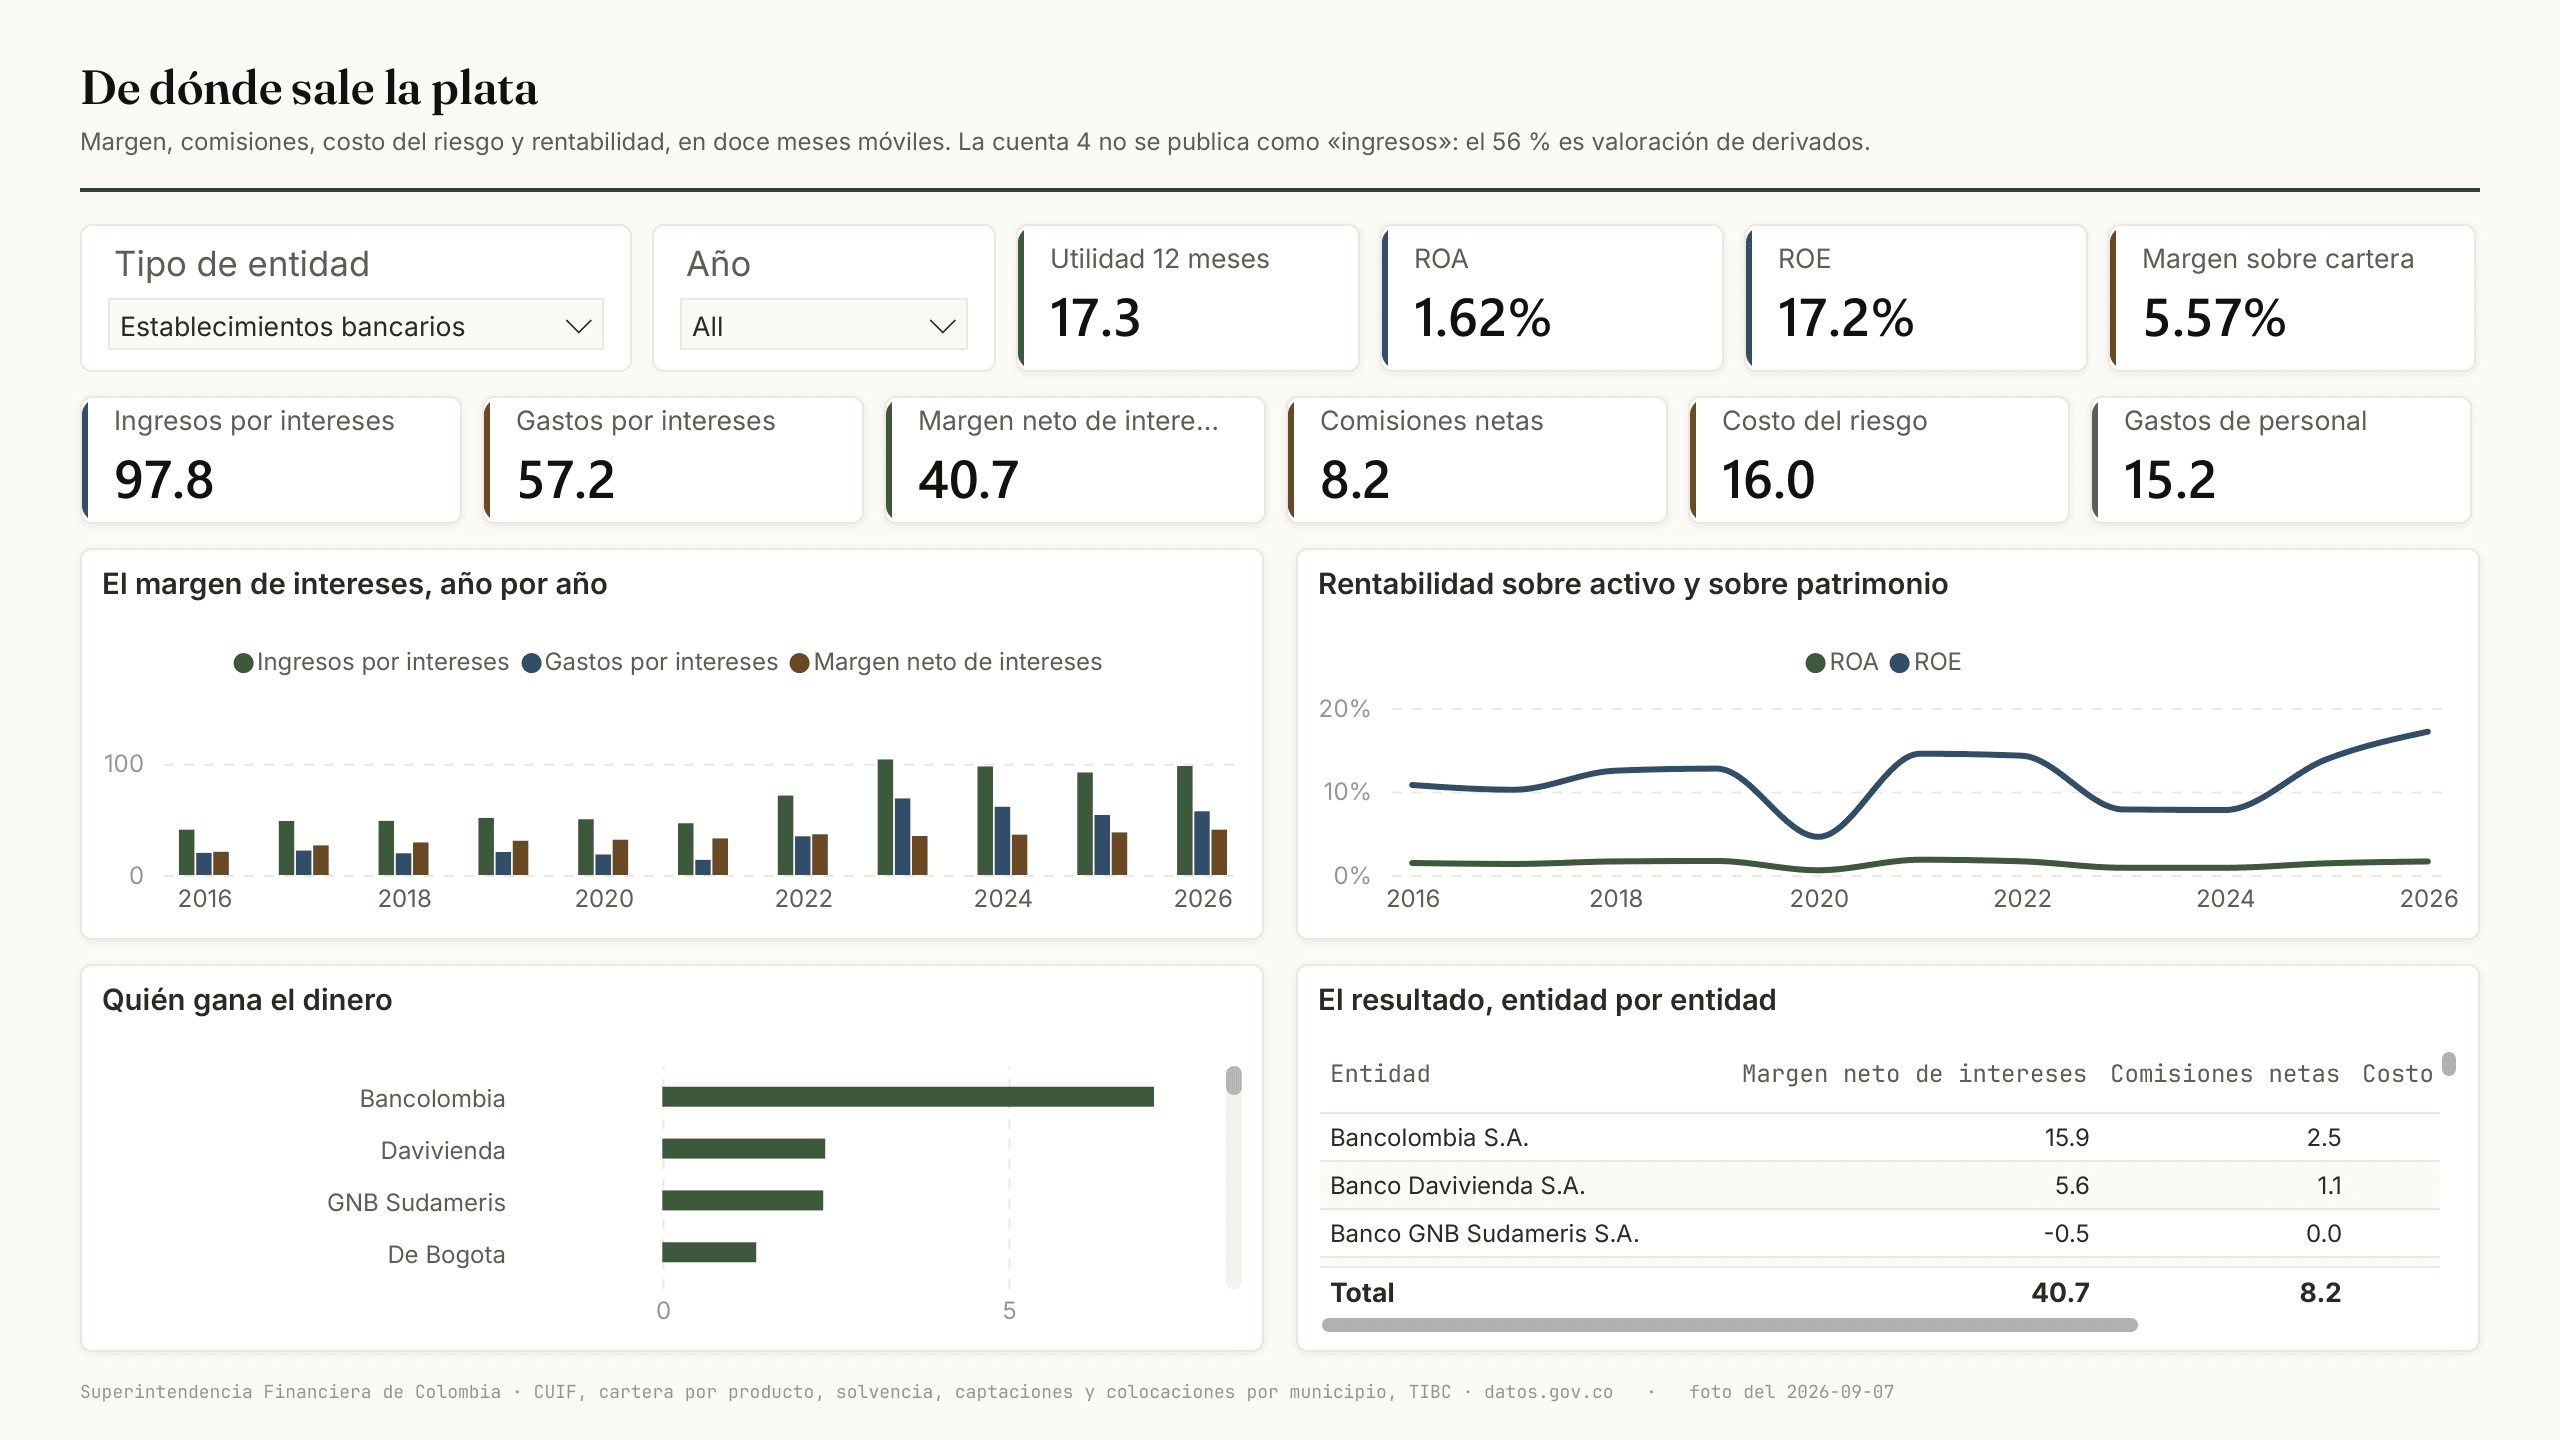
Screen 2 of 6· De dónde sale la plata 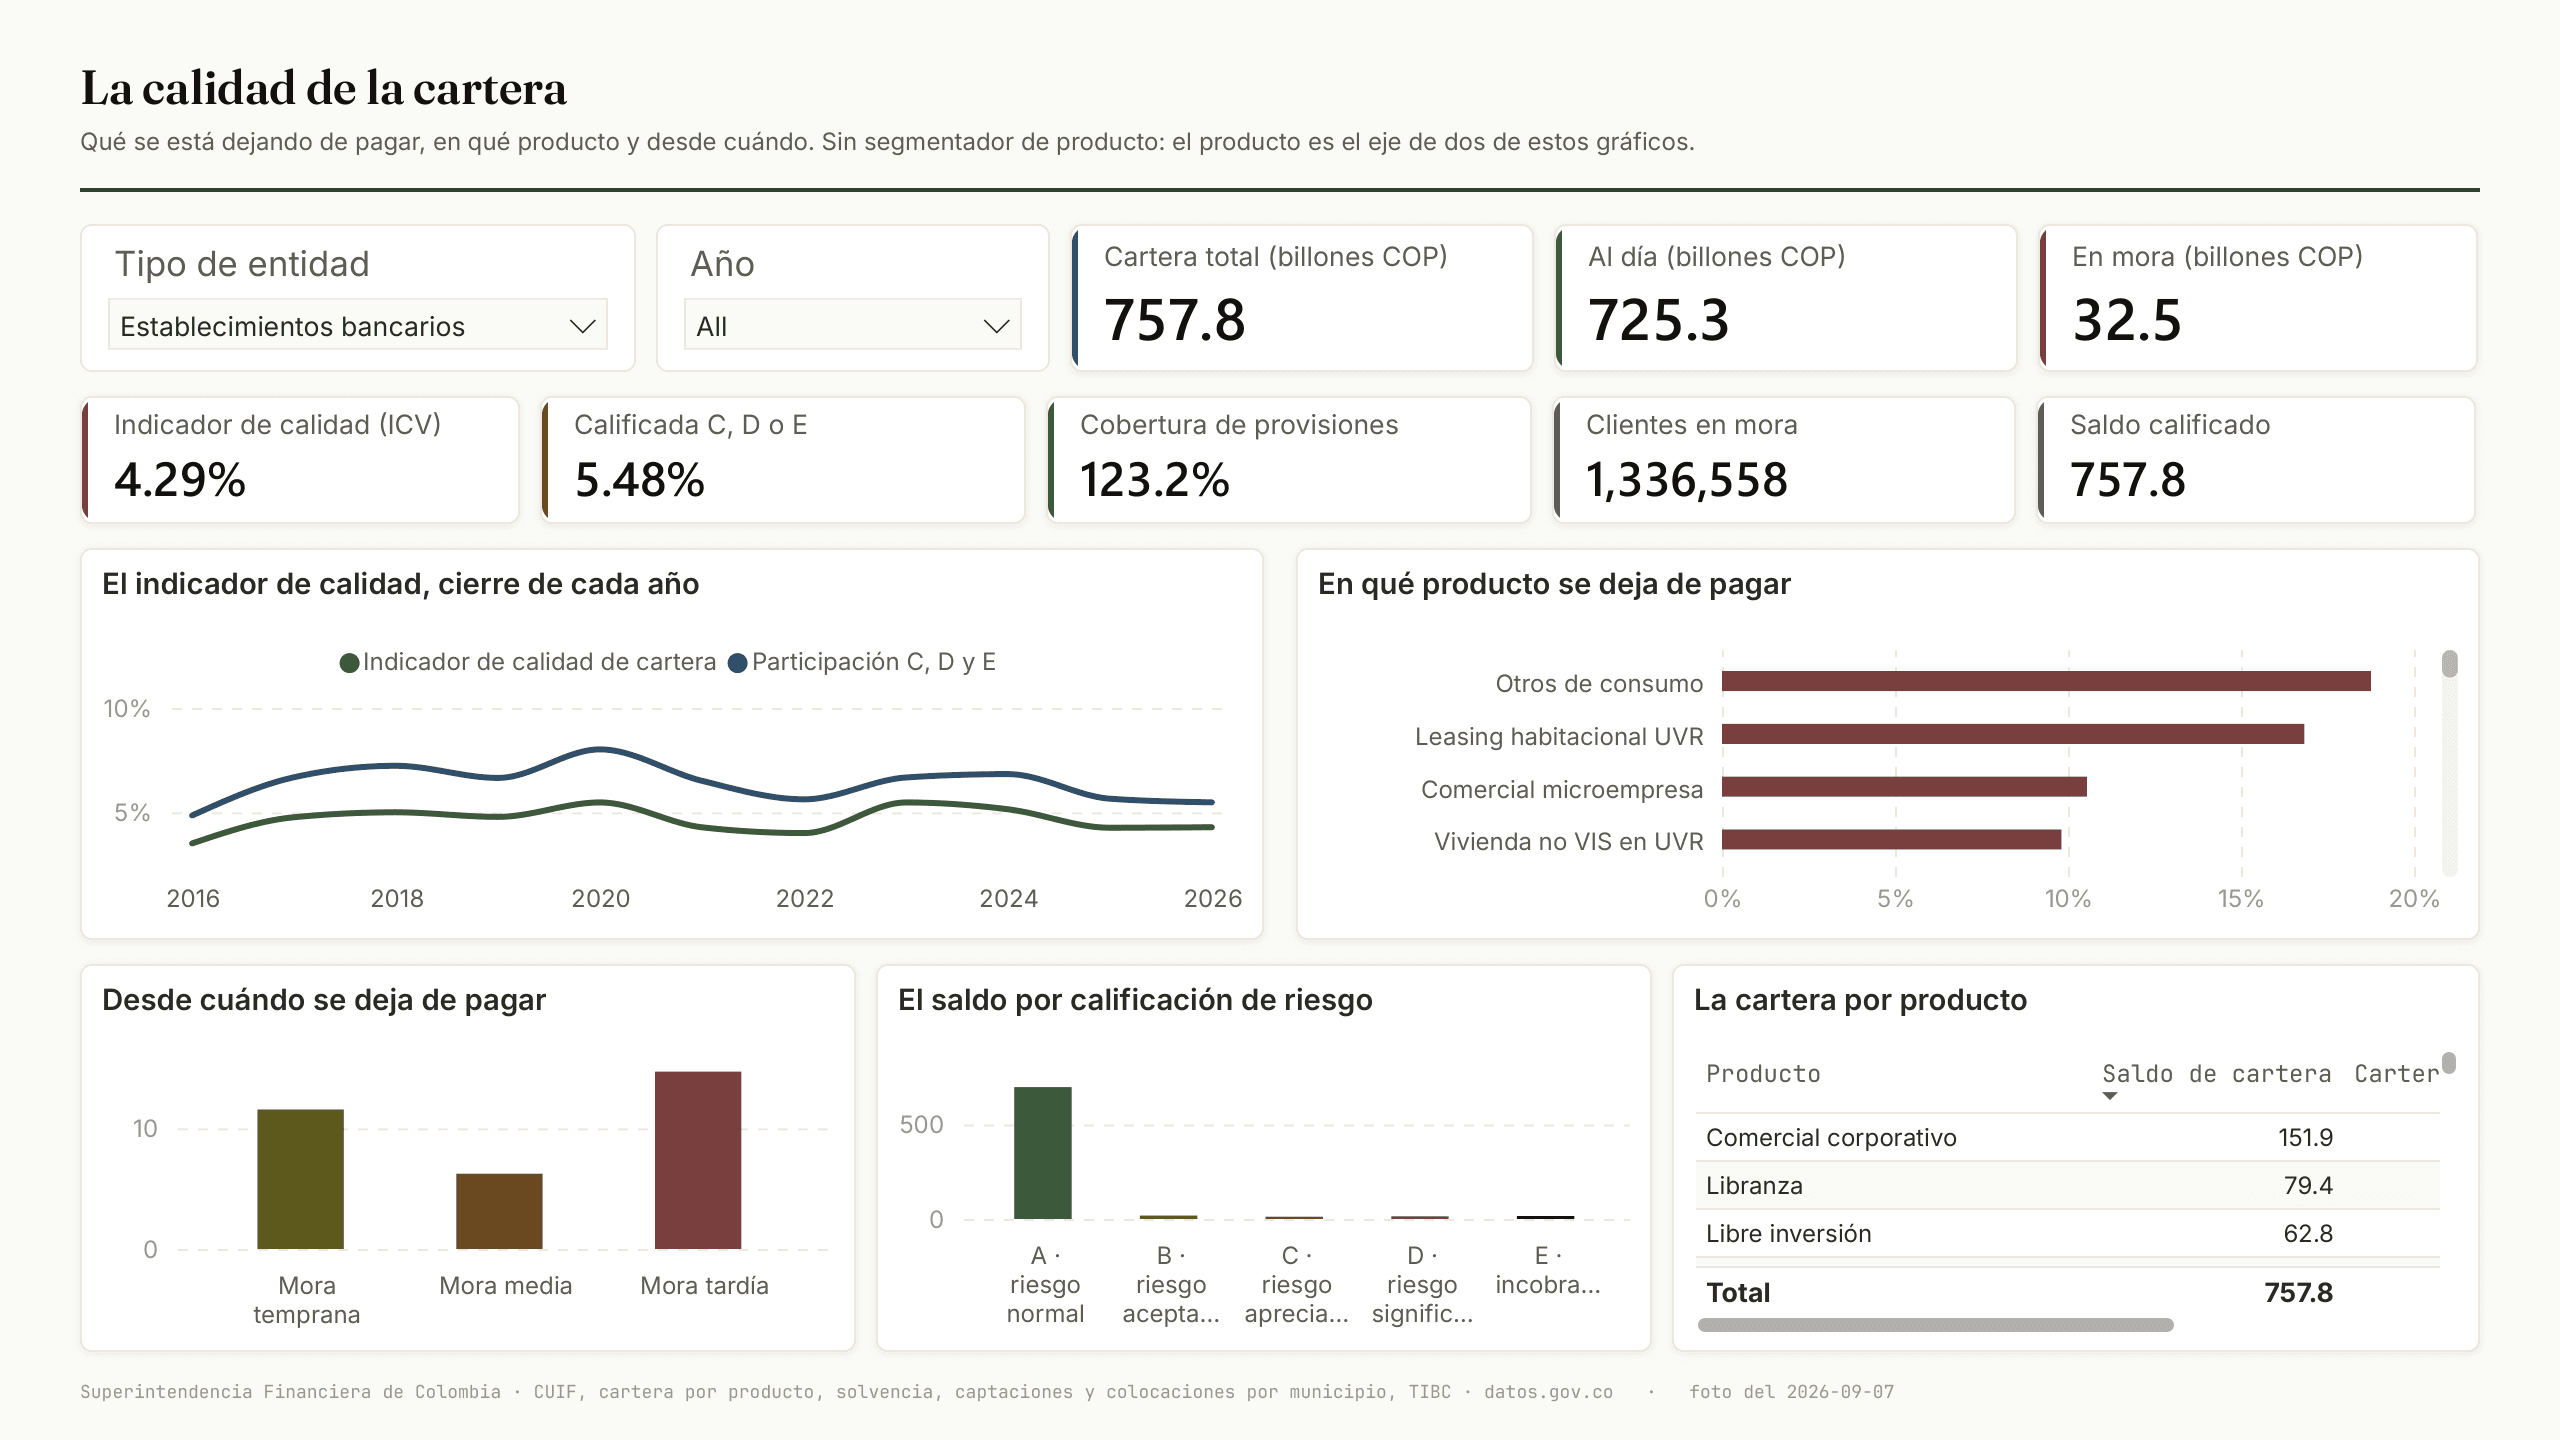
Screen 3 of 6· La calidad de la cartera 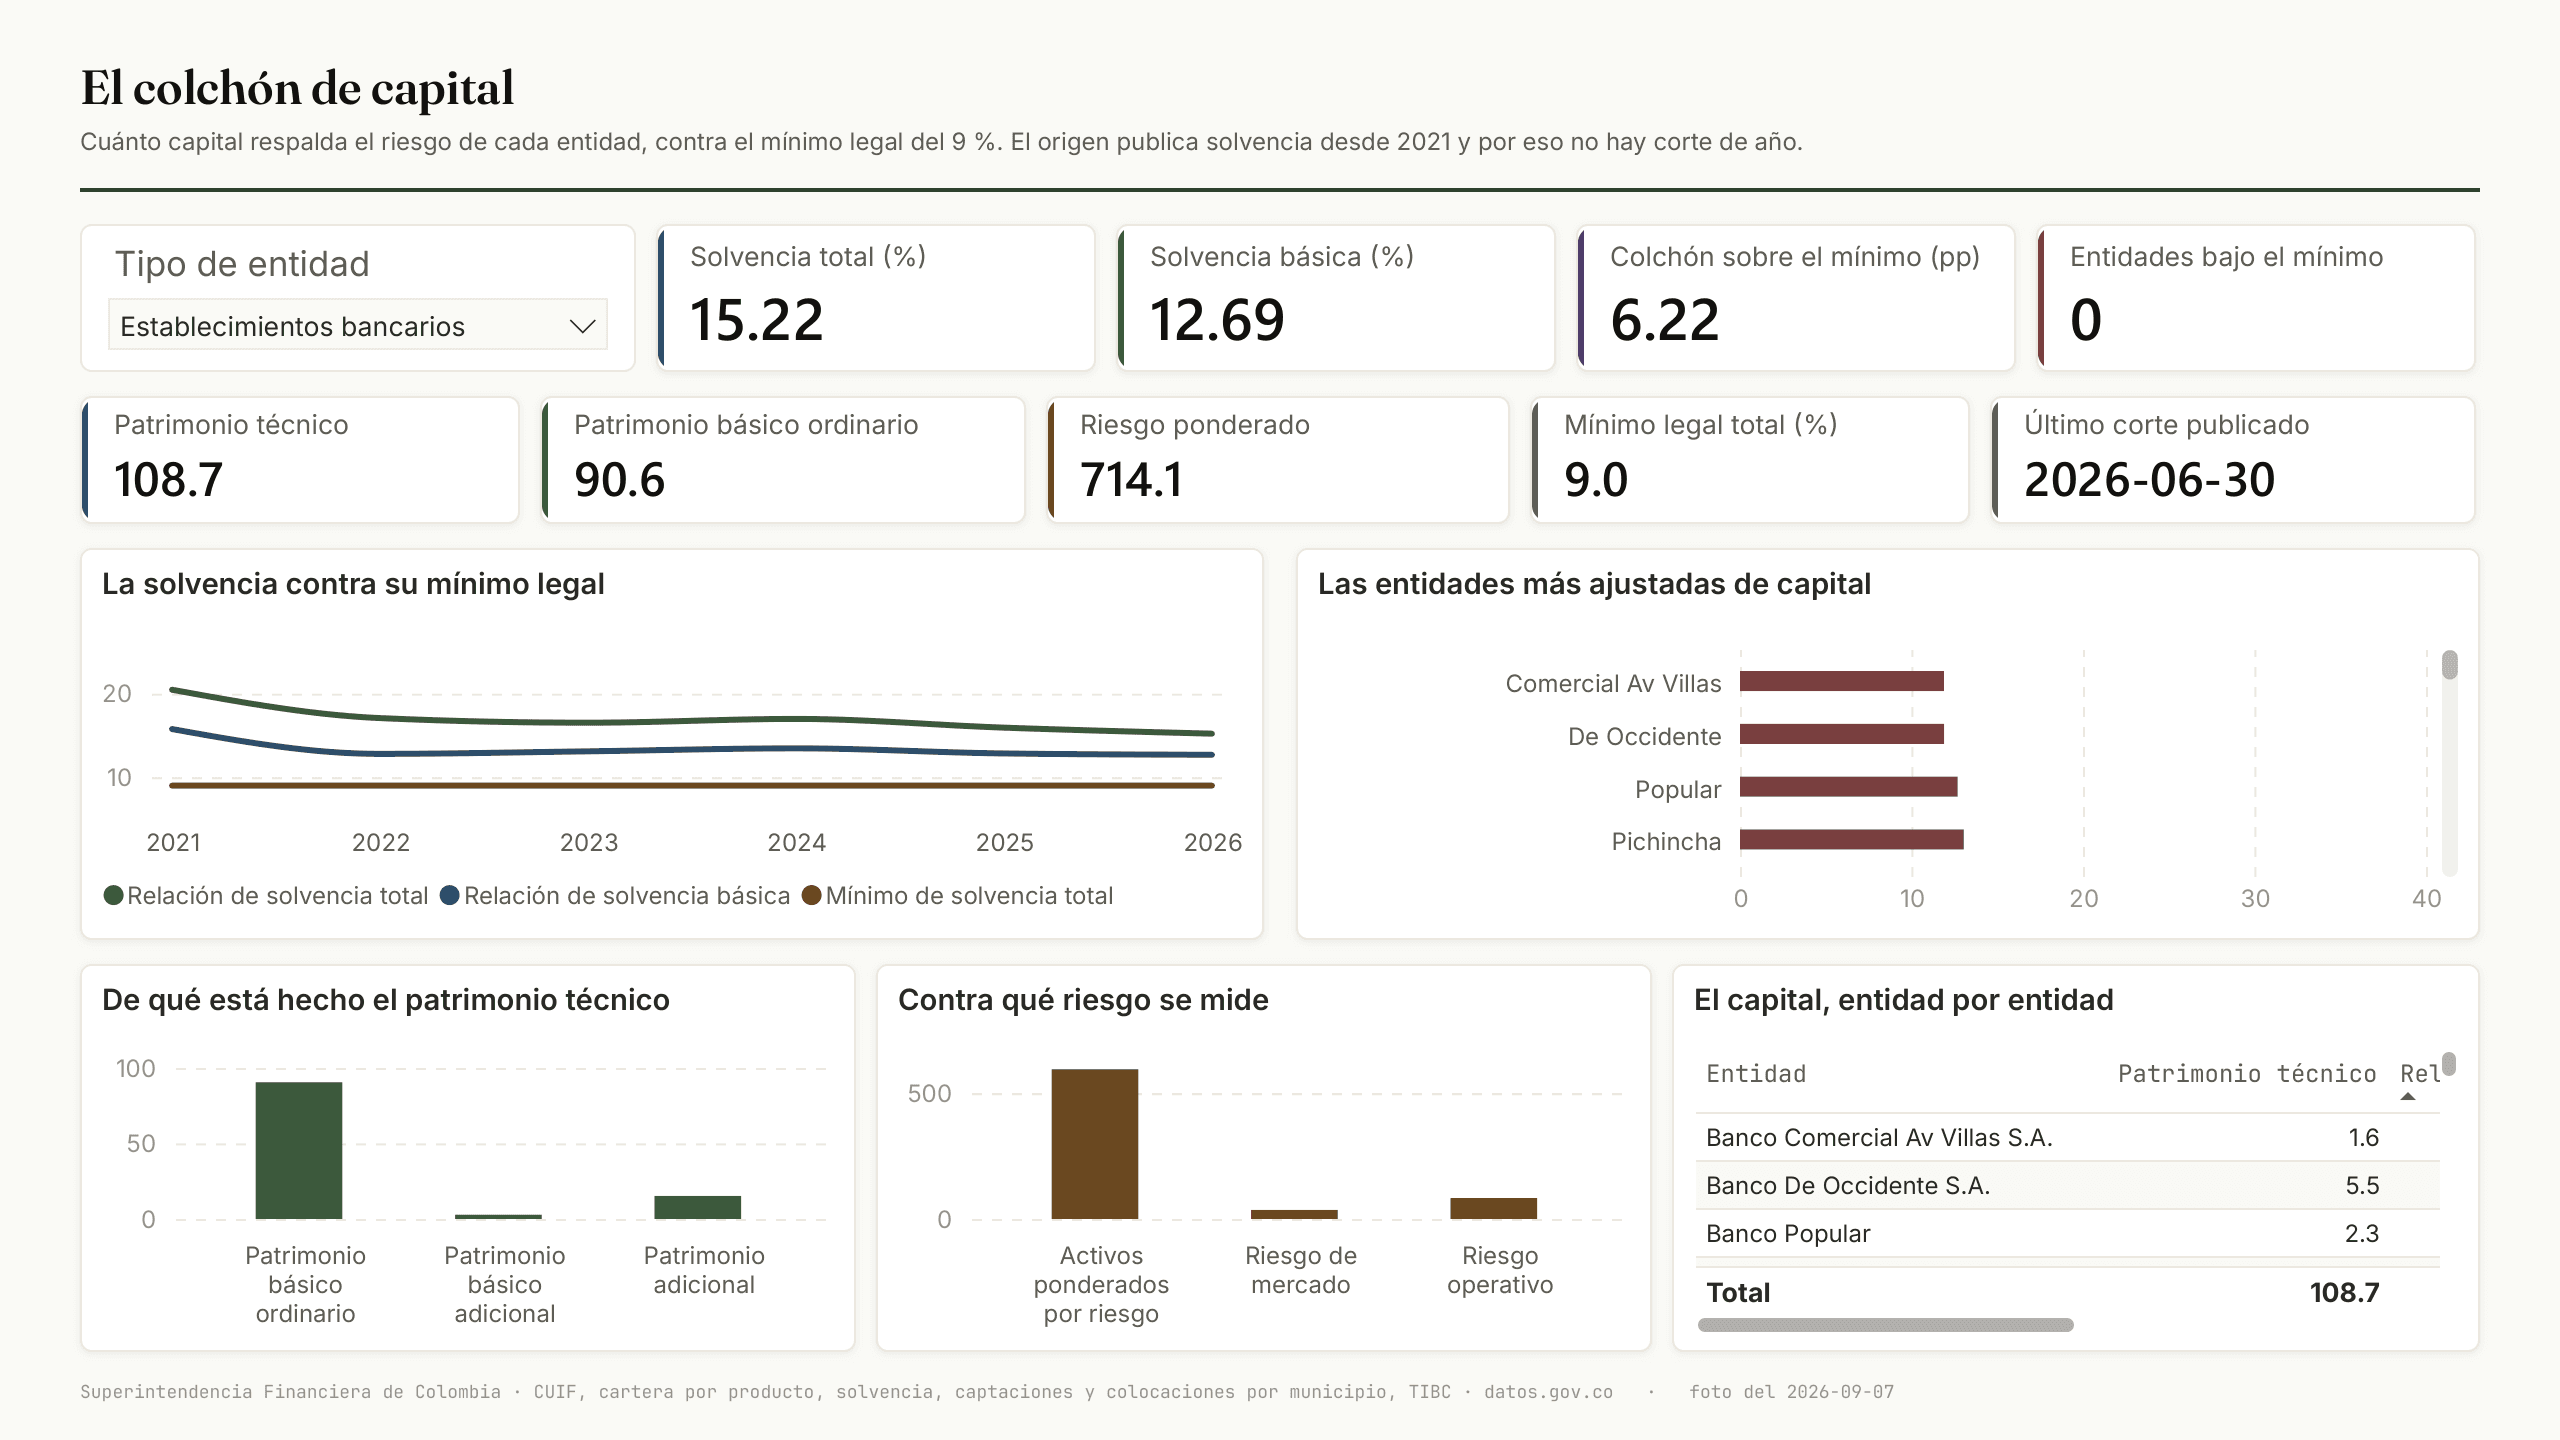
Screen 4 of 6· El colchón de capital 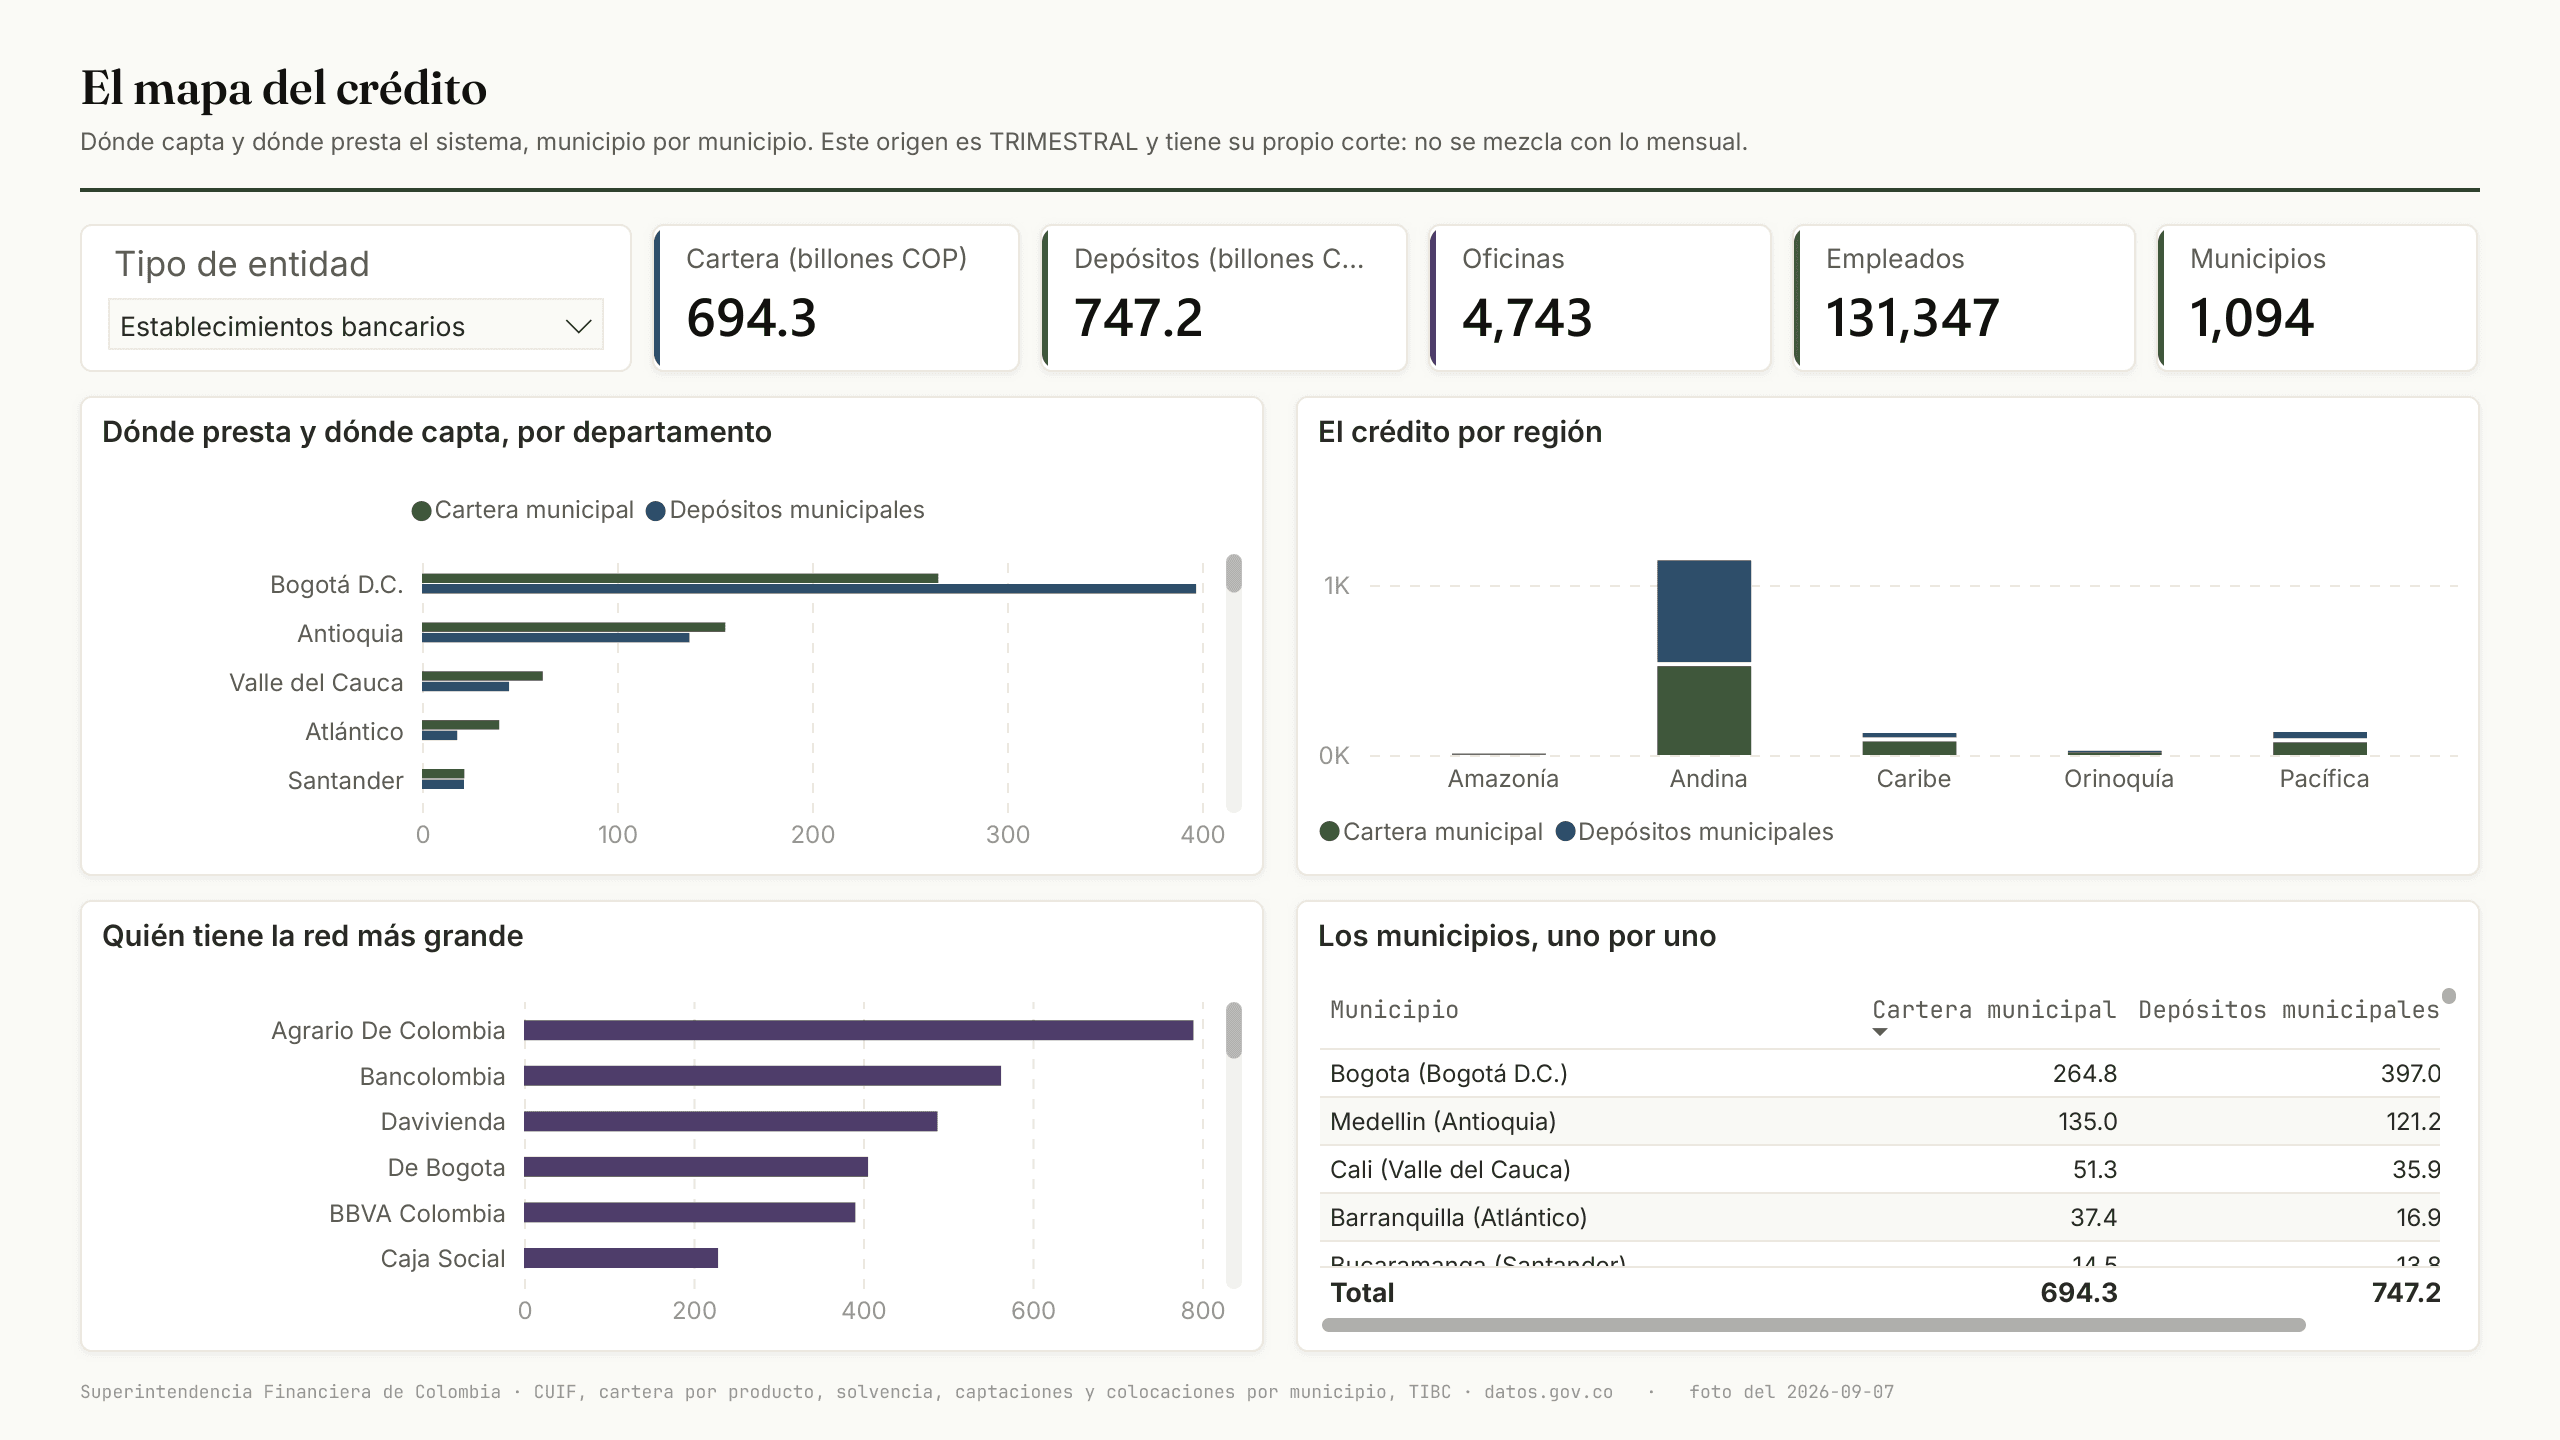
Screen 5 of 6· El mapa del crédito 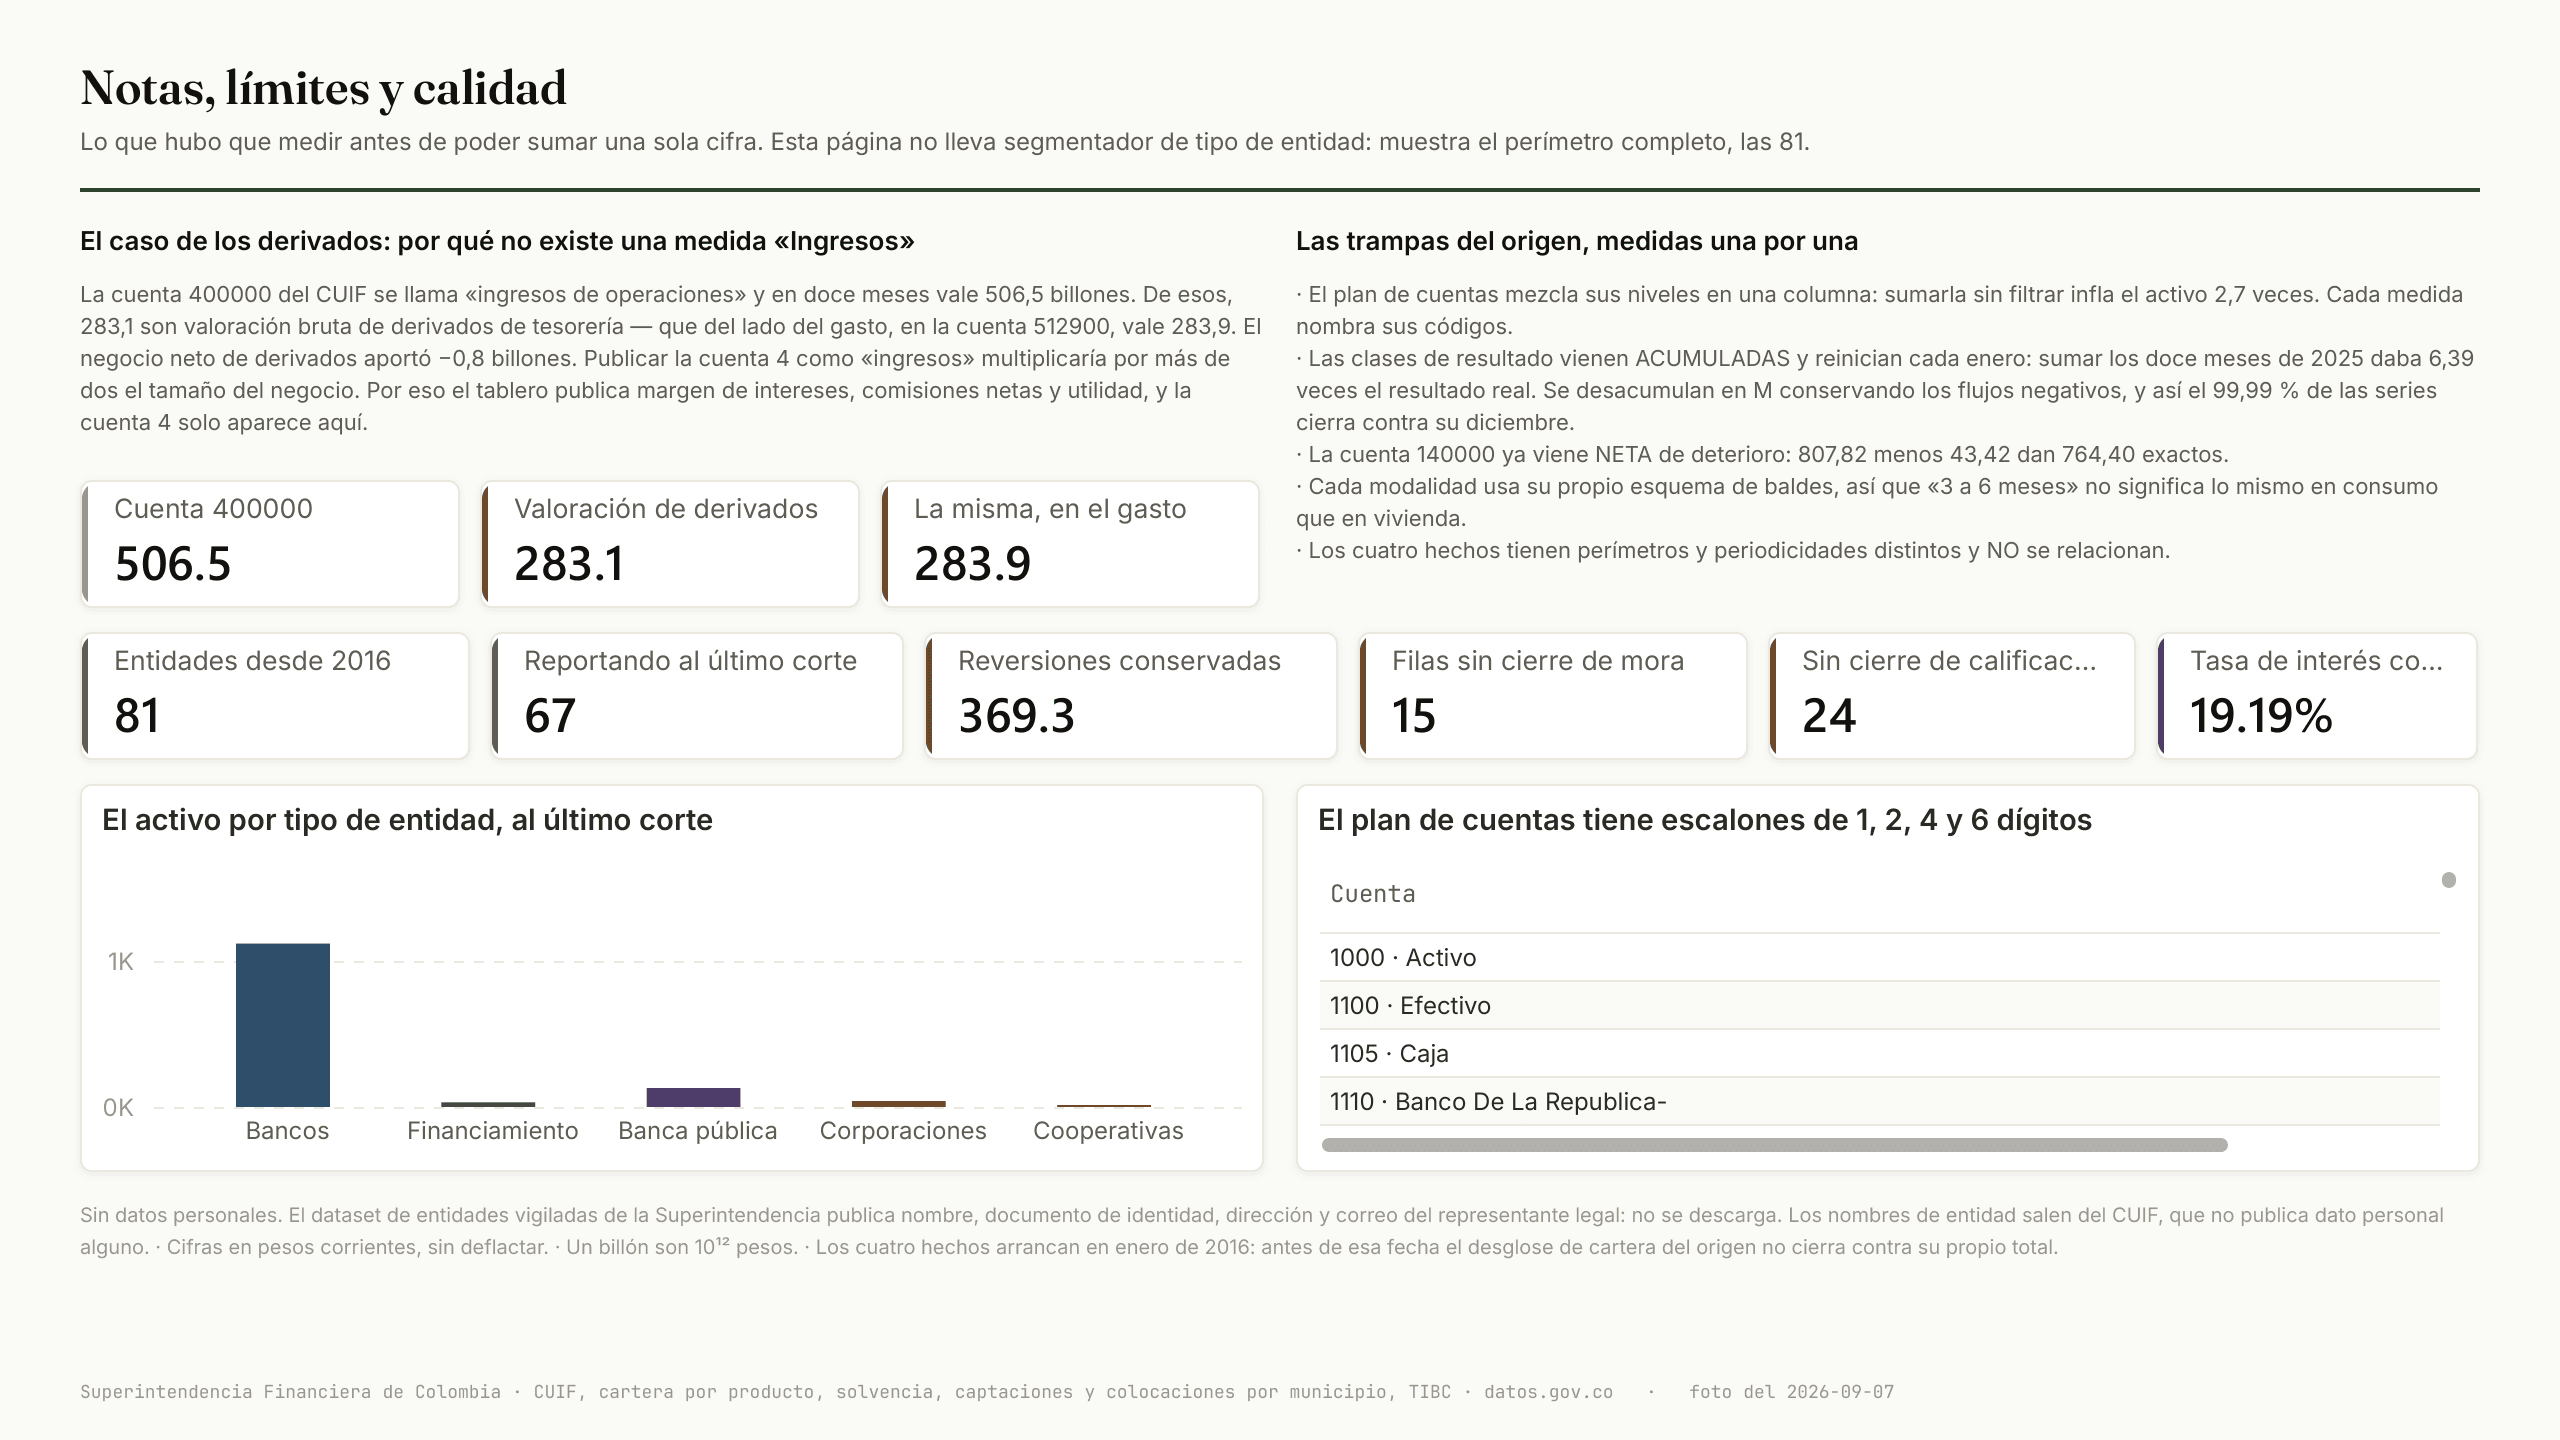
Screen 6 of 6· Notas, límites y calidad
Limits, and what it never does
What it chose not to be counts as much as what it is.
Limits, on purpose
- Los datos son una foto fechada, no una conexión viva: se actualizan cuando se ejecuta la descarga.
- Los cuatro hechos arrancan en enero de 2016: antes, el desglose de cartera del origen no cierra contra su propio total.
- La solvencia solo existe desde 2021, que es cuando el origen empieza a publicarla, y su página lo declara.
- La armonización de los tramos de mora es una aproximación declarada: cada modalidad de crédito usa su propio esquema de días.
Never
- Nunca publica la cuenta 4 como ingresos: el 56 % de lo que contiene es valoración bruta de derivados que se cancela contra el gasto.
- Nunca suma niveles del plan de cuentas entre sí: cada medida nombra sus códigos, porque sumar la columna sin filtrar infla el activo 2,7 veces.
- Nunca mezcla los cuatro hechos en una sola cifra: tienen perímetros distintos —81, 63, 66 y 70 entidades— y dos periodicidades.
- Nunca cruza entidades por nombre, solo por el par (tipo, código): los nombres no coinciden entre datasets y uno de ellos escribe «CORPORACIONES FINA11NCIERAS».
- Nunca carga datos personales: el dataset de entidades vigiladas publica nombre, documento, dirección y correo del representante legal, y no se descarga.
Where it stands
The pinned version, not real time.
- H1cycle
- 7fases de construcción cerradas
- 2026-09-07sealed (testing gate)
- v1.0.0repo version
- 7 779balances que cierran, de 7 779
Shown here; not handed over.