The showcase · Technical sheet
- Sealed
- Sealed on 2026-09-08
- H1
- 0 sprints
- v1.0.0
- Data as of 2026-09-08
Tasas, inflación y deuda: el ciclo monetario
El ciclo monetario mundial, medido contra el organismo que produce cada dato
- Power BI Desktop
- Power Query (M)
- DAX
- PBIR escrito por script
- Python
- SDMX y APIs REST
What nobody else does
Veintisiete años de política monetaria de 41 áreas, tomados de siete organismos que publican cada cifra, con las dos fuentes oficiales de la curva de EE. UU. contrastadas par a par.
3de 11 economías
Bancos centrales con la tasa por debajo de su inflación
measured71,999de 71 999
Pares en que las dos fuentes oficiales de la curva coinciden
measured38de 38, no 22
Áreas del panel en el mes al que se anclan las tarjetas
measured0.05pp
Desvío mediano entre el IPC del FMI y el de la OCDE
measured9áreas, no 30
Áreas con IPC en todos los meses: el panel fijo de precios
measured
Who it's for, and what it solves
The person before the technology.
Who it's for
Para quien evalúa trabajo analítico sobre datos macroeconómicos y quiere ver el criterio: cómo se decide el mes de referencia cuando el panel está incompleto, qué se hace cuando dos instituciones publican cifras distintas del mismo país, y cuándo una medida debe negarse a dar un número.
The promise
Cuarenta bancos centrales publican su tasa de política, la Reserva Federal y el Tesoro publican la curva de rendimientos de EE. UU. por separado, la OCDE publica precios y el FMI proyecta. Ninguno publica lo mismo con el mismo calendario. El tablero cruza los siete organismos y enseña, en su propia página, dónde no coinciden.
What the data says
Each finding with its figure and its provenance. It is what the piece found, not what it is.
1 009días invertida
La curva de EE. UU. estuvo invertida 1 009 días
El diferencial entre el bono a 10 años y el de 2 fue negativo durante 1 009 días de la serie que arranca en 2000. Al último día la curva vuelve a ser positiva: +0,41 puntos, con el 3 meses en 3,91 %, el 10 años en 4,78 % y el 30 en 5,24 %.
measured31 de 38sostienen
El ciclo de recortes ya está hecho en su mayor parte
En mayo de 2026, el último mes con panel completo, 31 bancos centrales sostienen su tasa, 5 suben y 2 bajan. Pero 28 de los 38 la tienen más baja que un año antes. La mediana del panel es 4,25 %.
measuredmar-2021primera subida
Brasil, Rusia y Turquía subieron un año antes que la Fed
Los tres movieron en marzo de 2021, con Dinamarca; Colombia en octubre; la Reserva Federal esperó a marzo de 2022 y el BCE a julio. China es la única de las 41 áreas que no subió nunca en el ciclo.
measured13,25 %techo de Colombia
Colombia subió 11,5 puntos en dos años y ha bajado dos
De 1,75 % en enero de 2021 a 13,25 % en mayo de 2023, y 11,25 % en mayo de 2026. Estados Unidos fue de 0,12 % a 5,38 % y ya está en 3,62 %; la zona euro, de 0 a 4,50 % y ahora en 2,00 %.
measured3,490 %tasa media pagada
La deuda de EE. UU. paga 3,490 % y la Fed está en 3,63 %
40,1 billones de dólares de deuda, el 80,9 % en poder del público. El rezago entre la tasa de política y la que paga el Tesoro es de −0,14 puntos: cuando la Fed sube, la deuda vieja sigue pagando cupones viejos.
measured50 %Turquía, mar-2024
Los techos del ciclo: Turquía 50 %, Rusia 21 %, Brasil 15 %
Turquía partió del 17 % en 2021 y hoy está en 37 %; Rusia llegó al 21 % en octubre de 2024 y ha bajado a 14,50 %; Brasil tocó 15 % en junio de 2025 y solo ha recortado medio punto. Japón subió por primera vez en marzo de 2024.
measured
What it has
8 groups · 128 features.
El ciclo, de un vistazo
12 features
Cuántos bancos centrales suben, sostienen o bajan, y desde cuándo, al último cierre completo del panel.
La ola de 2021
9 features
Quién movió primero, cuánto subió y cuánto ha recortado desde su techo, con el ciclo medido desde enero de 2021.
La curva de EE. UU.
10 features
La inversión 10a−2a y 10a−3m, y las dos fuentes oficiales que la publican, contrastadas tenor a tenor.
La tasa real
9 features
Tasa de política menos inflación del mismo mes: quién iba por detrás de la curva, con la cobertura del IPC a la vista.
Lo que cuesta la deuda
9 features
El rezago entre lo que decide la Fed y lo que paga de verdad el Tesoro, instrumento por instrumento. Solo EE. UU.
Notas, límites y calidad
11 features
Lo que el origen no cumple, lo que no coincide entre organismos y lo que el tablero decidió no hacer, sin segmentadores.
Seis páginas en inglés
6 features
Gemelas de las españolas, desde el mismo modelo; las 41 áreas, las regiones y los tenores llevan su nombre en inglés.
El modelo semántico
62 features
13 tablas y 13 relaciones con 62 medidas DAX; 24 consultas de Power Query y un calendario diario de 1999 a 2031.
What it looks like
Real screens of the piece, as it runs. Untouched.
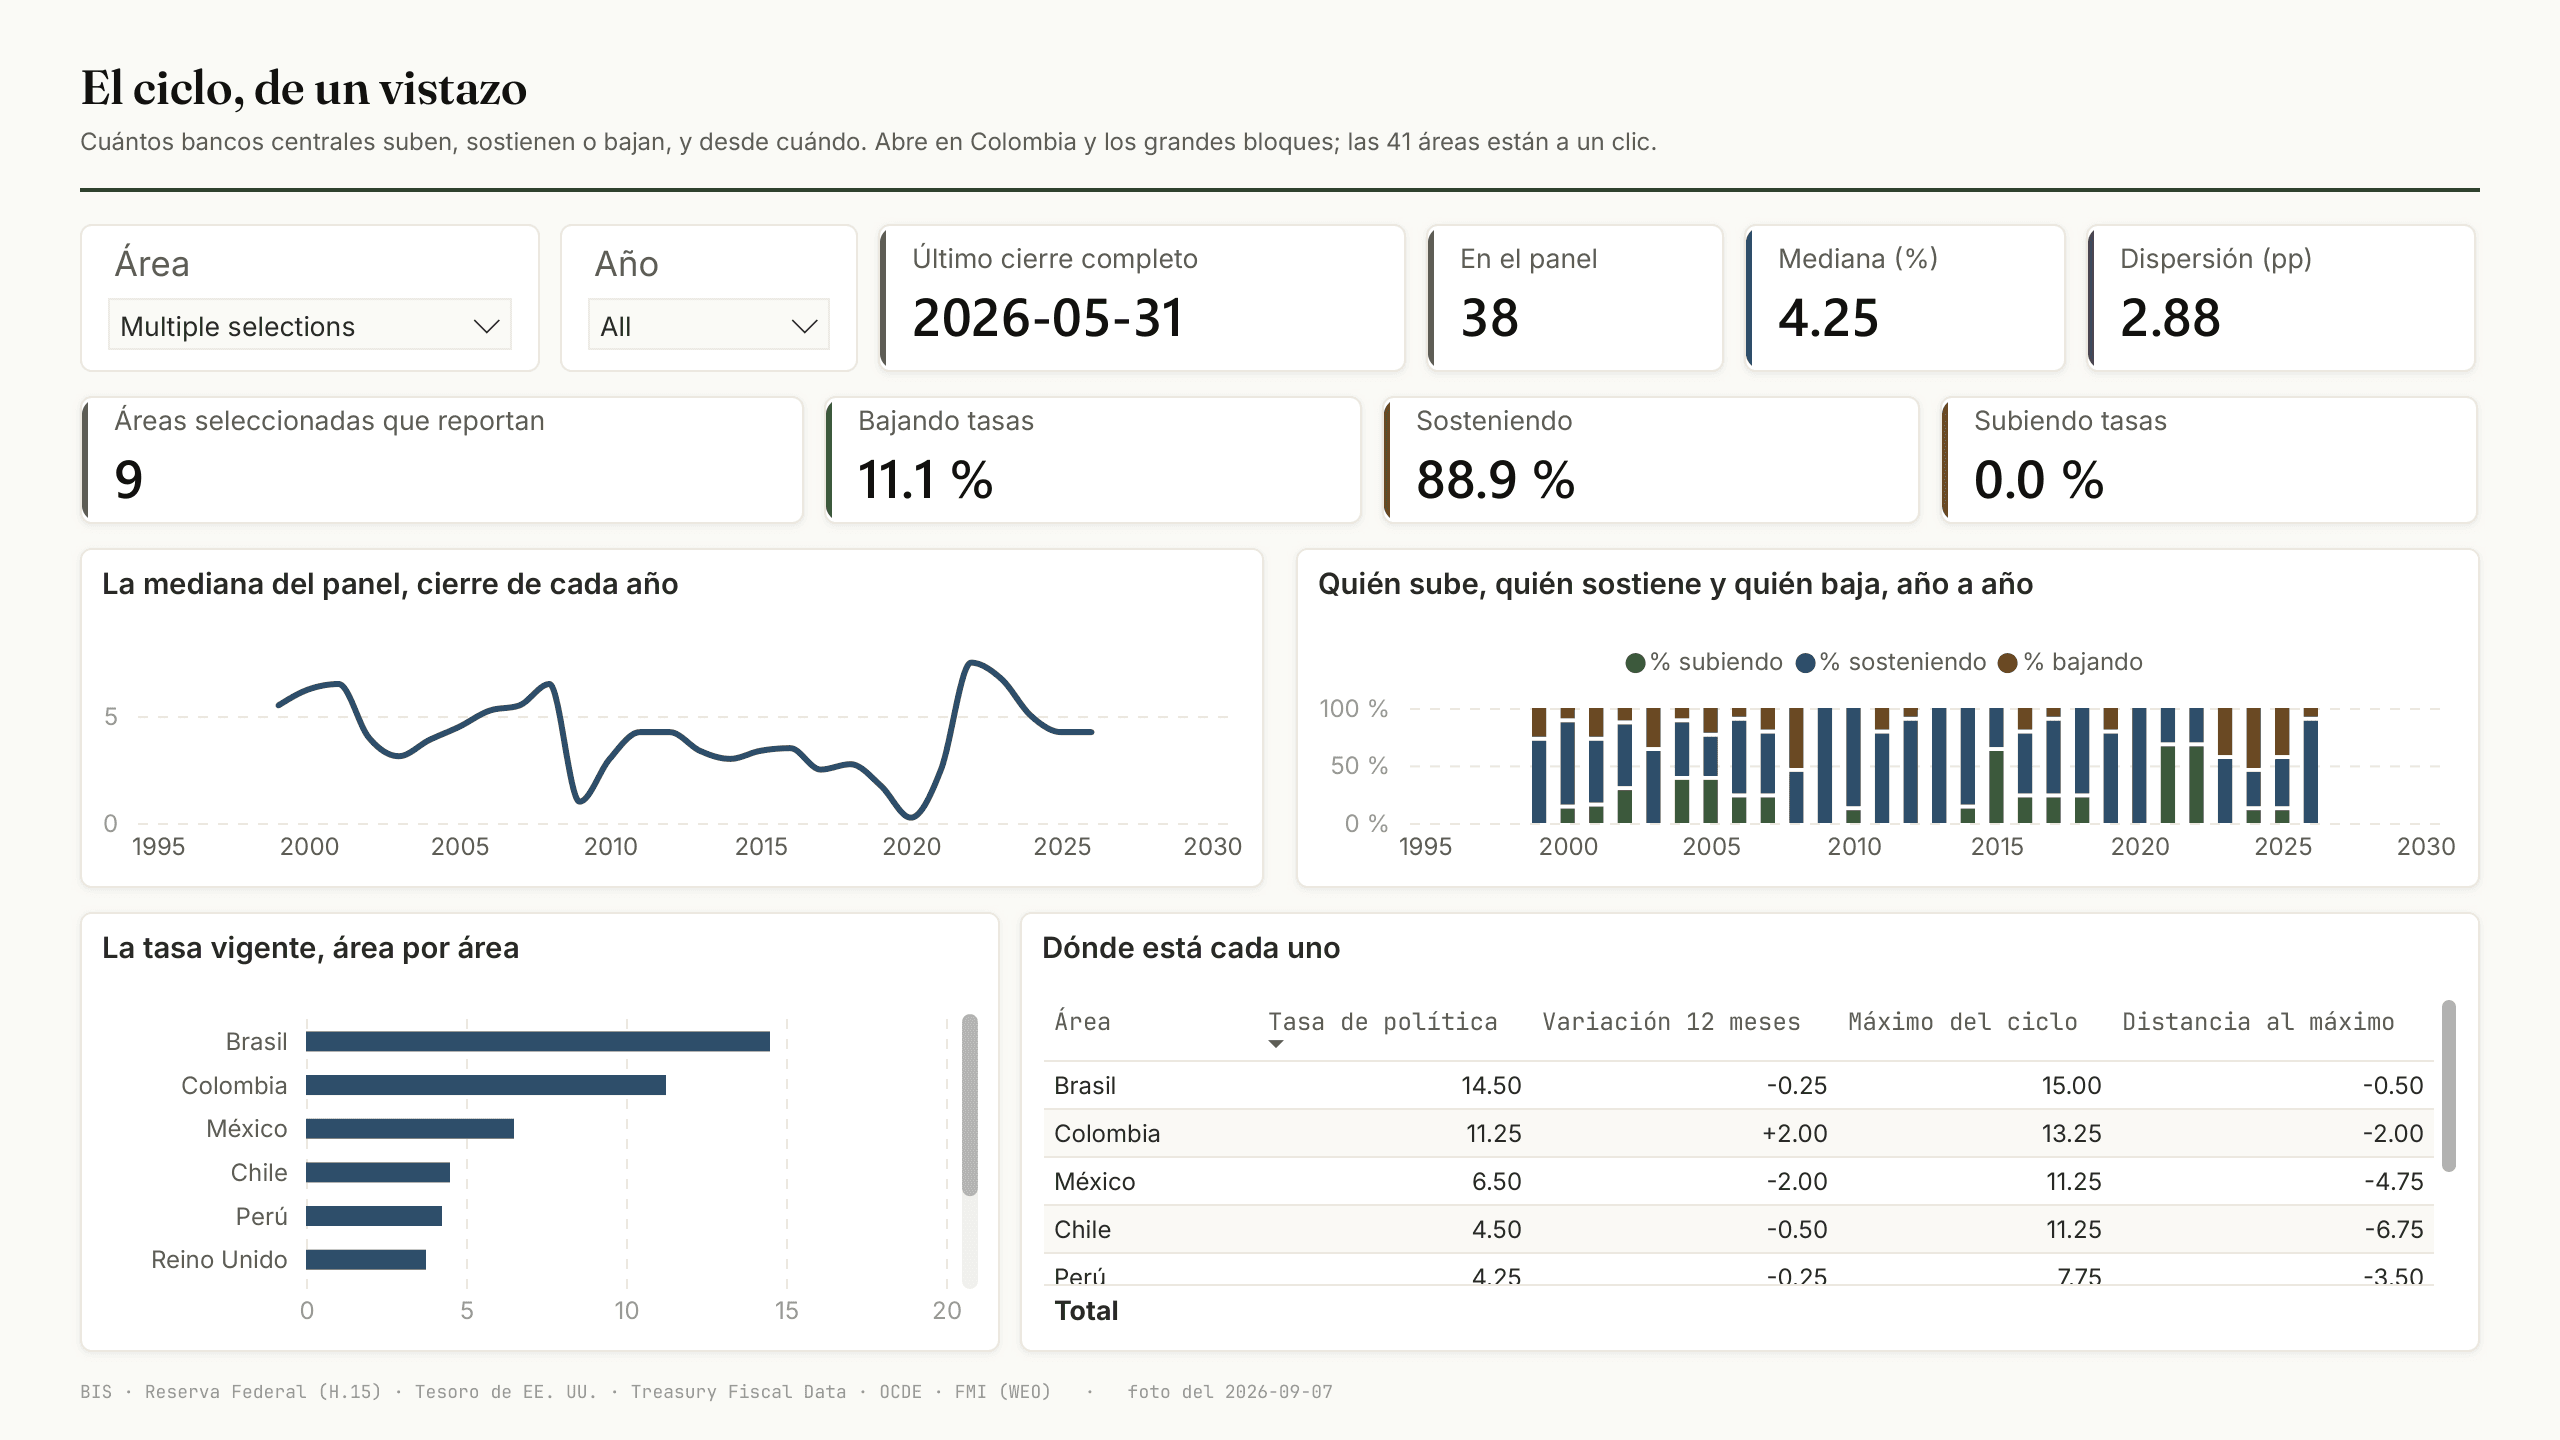
Screen 1 of 6· El ciclo, de un vistazo 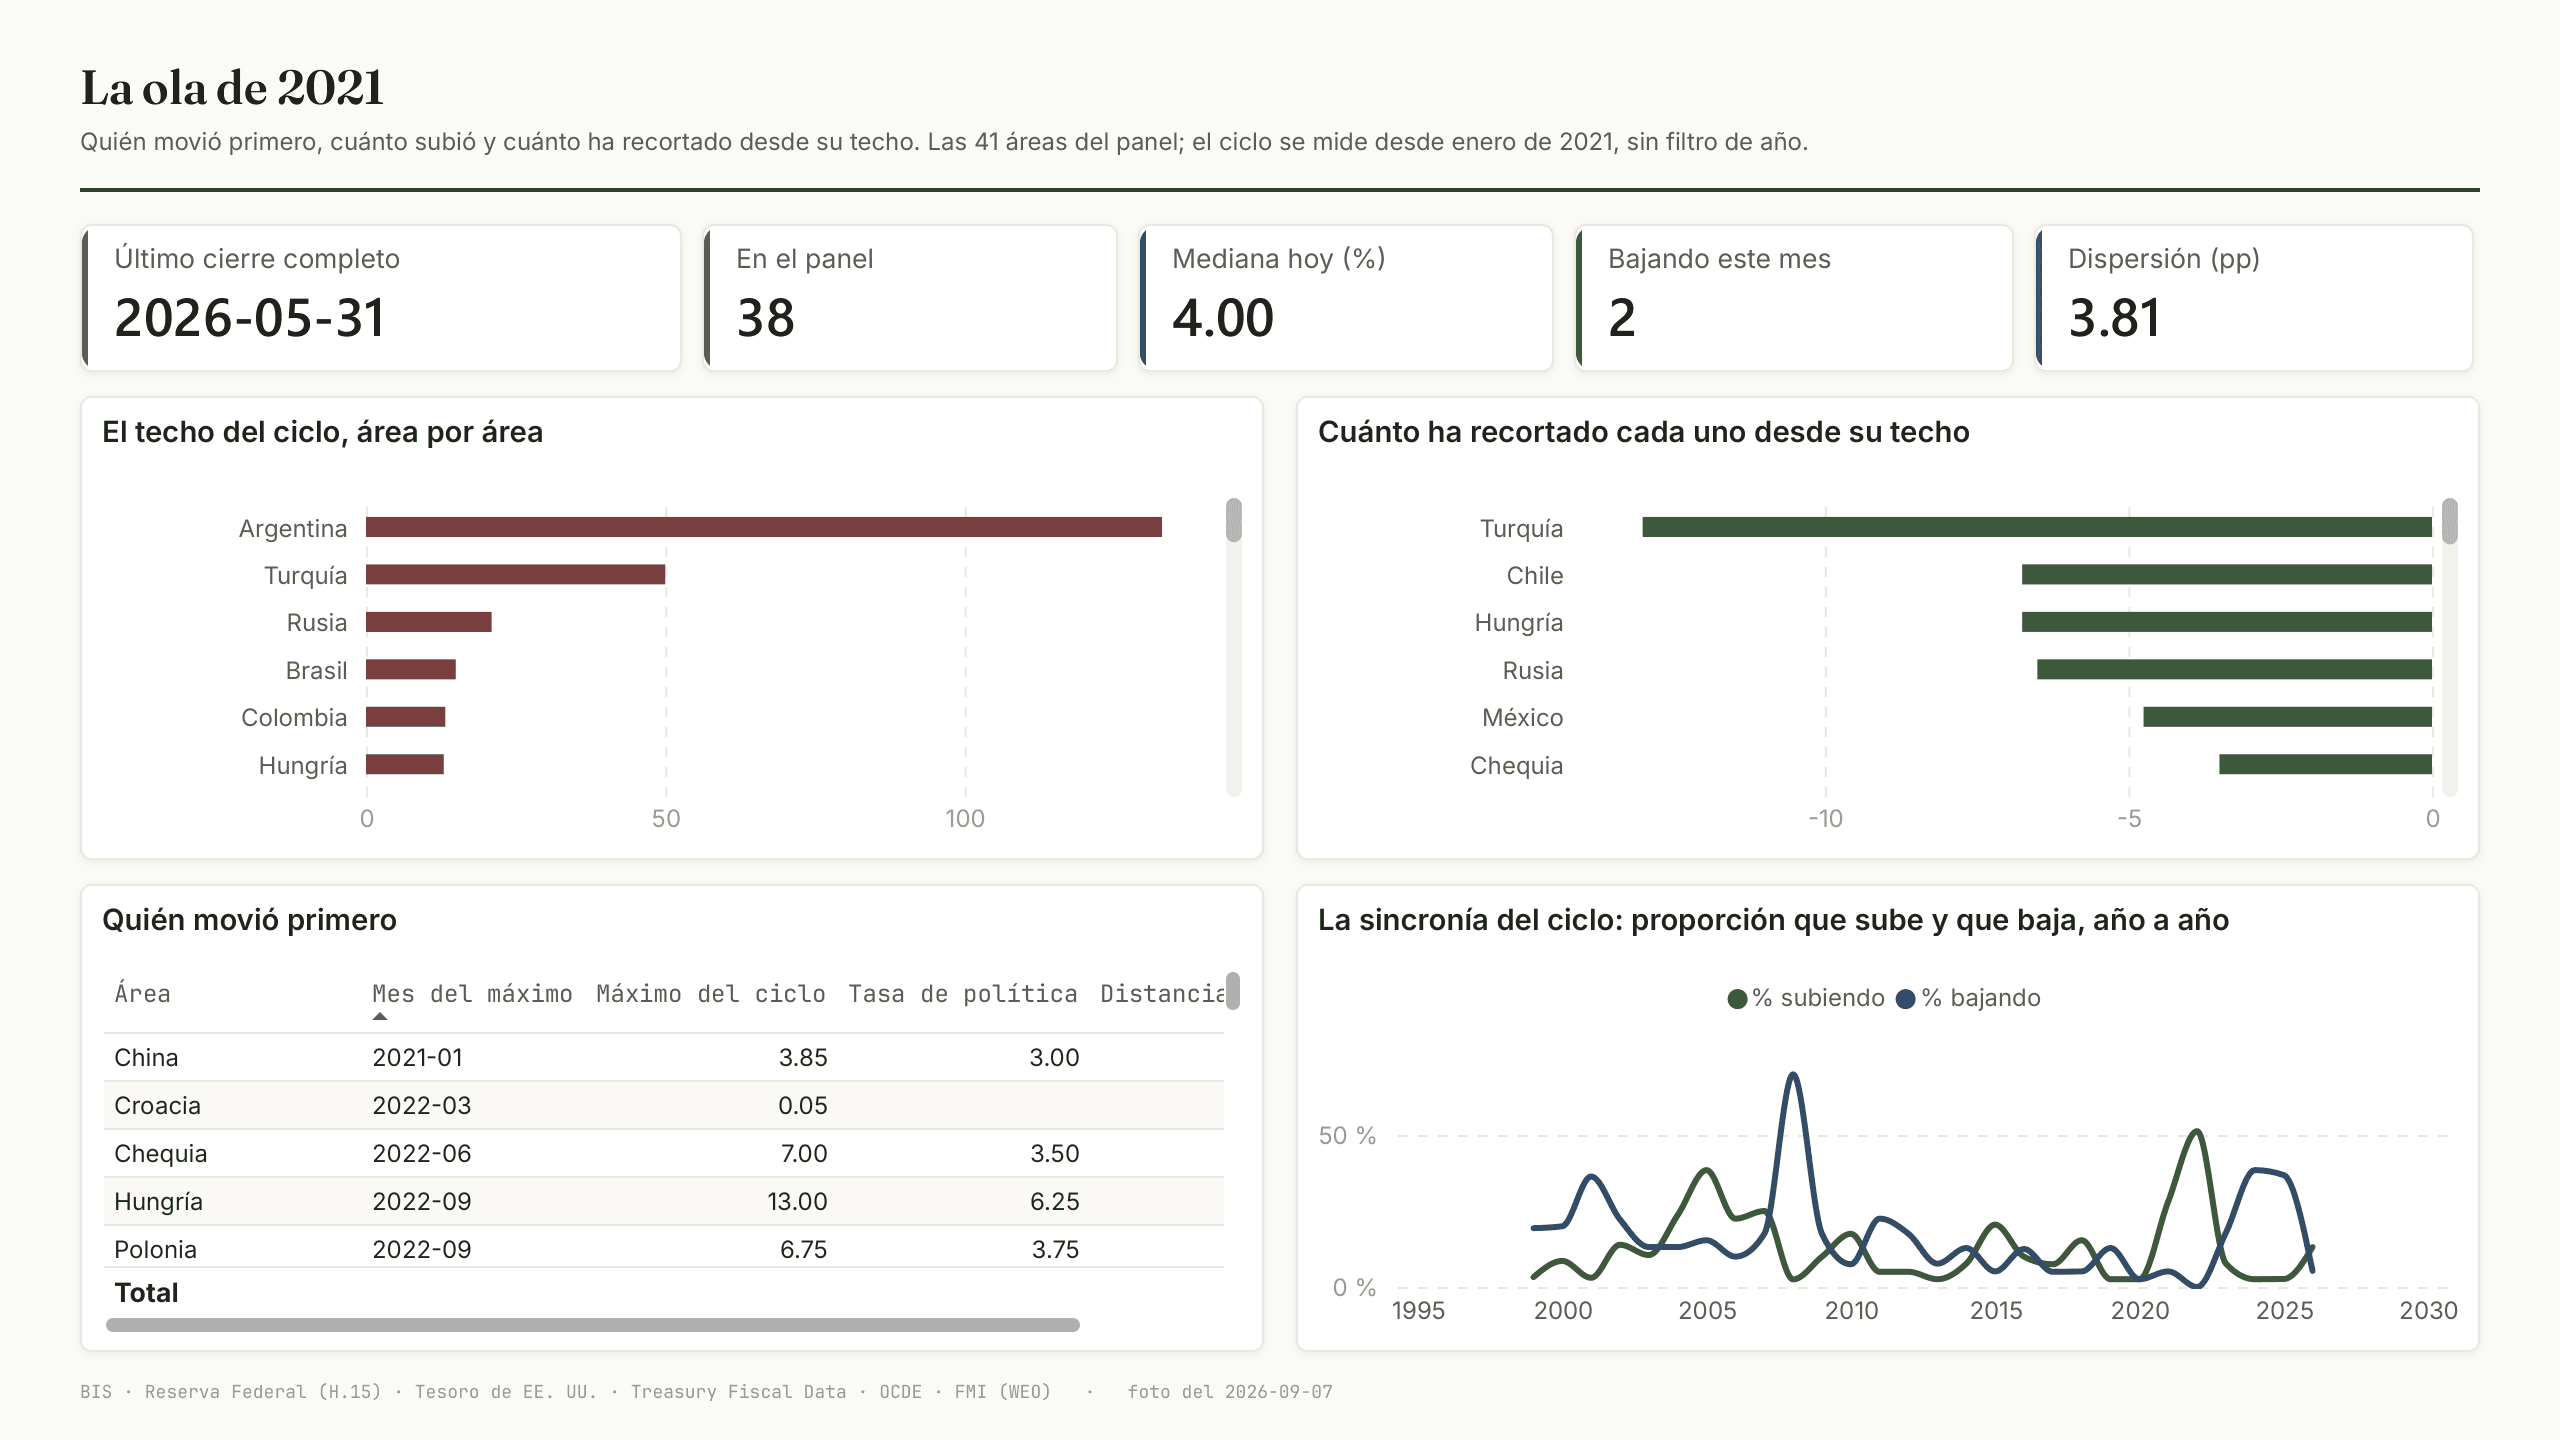
Screen 2 of 6· La ola de 2021 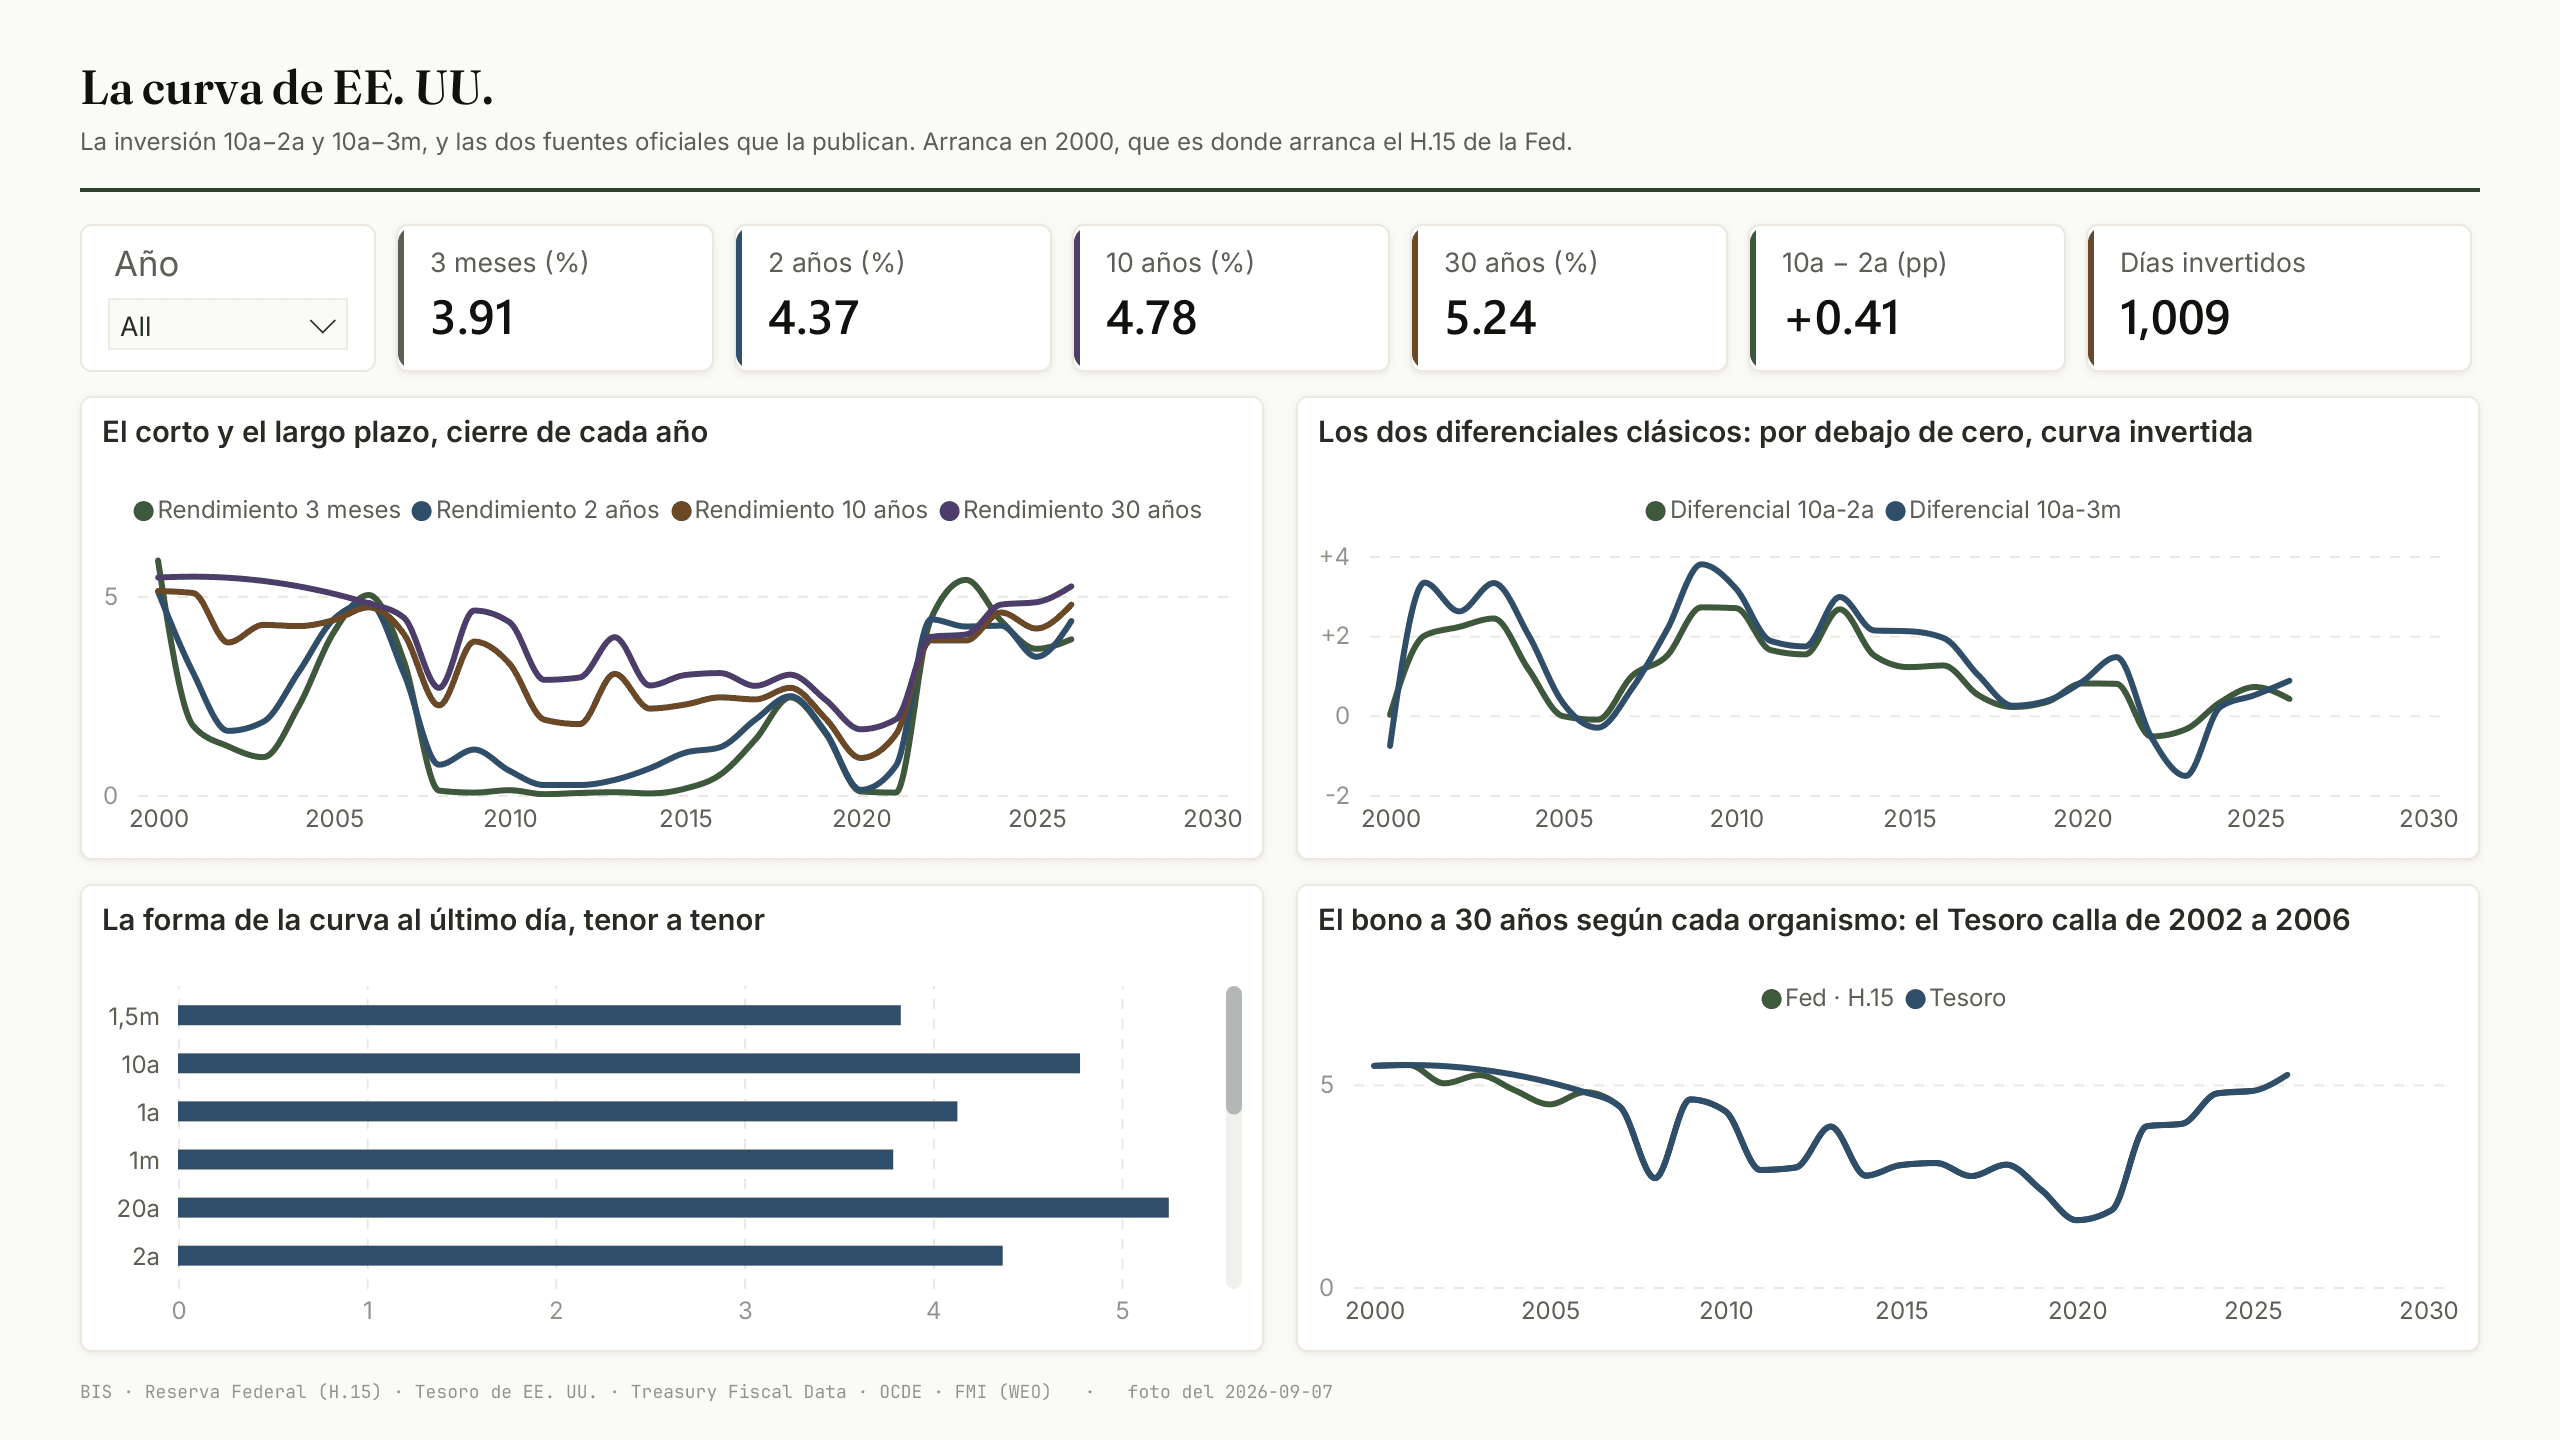
Screen 3 of 6· La curva de EE. UU. 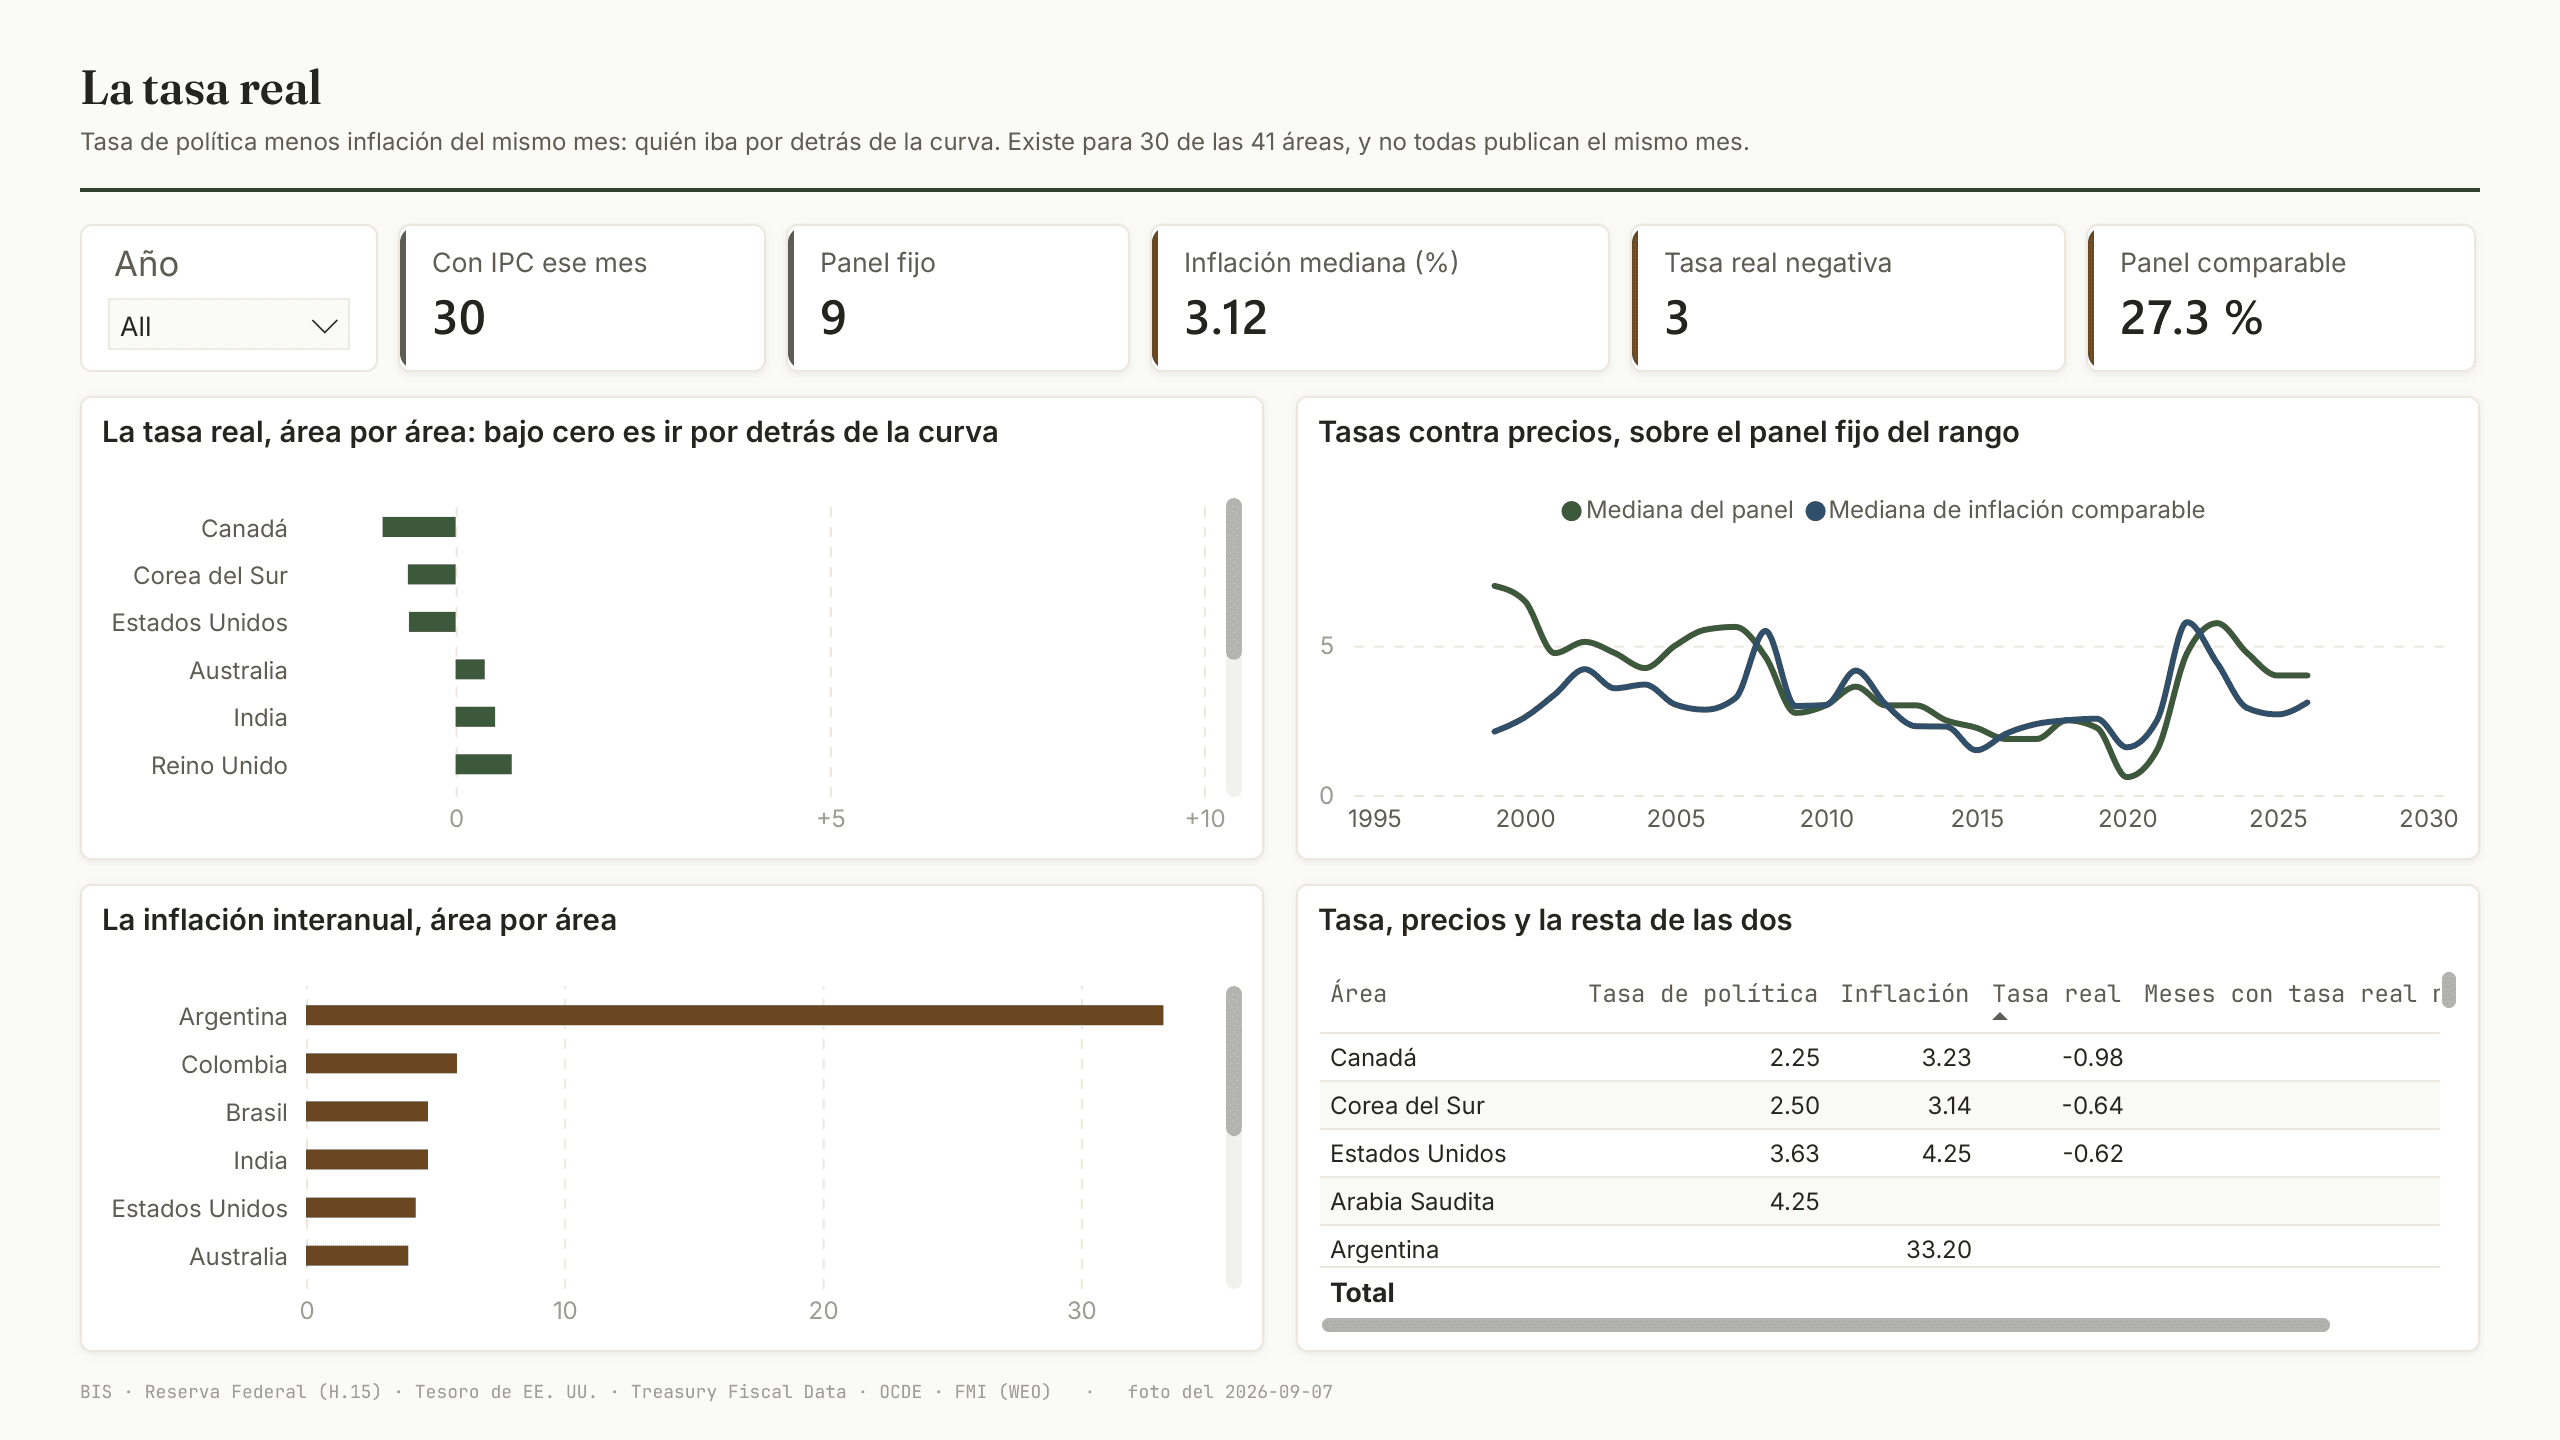
Screen 4 of 6· La tasa real 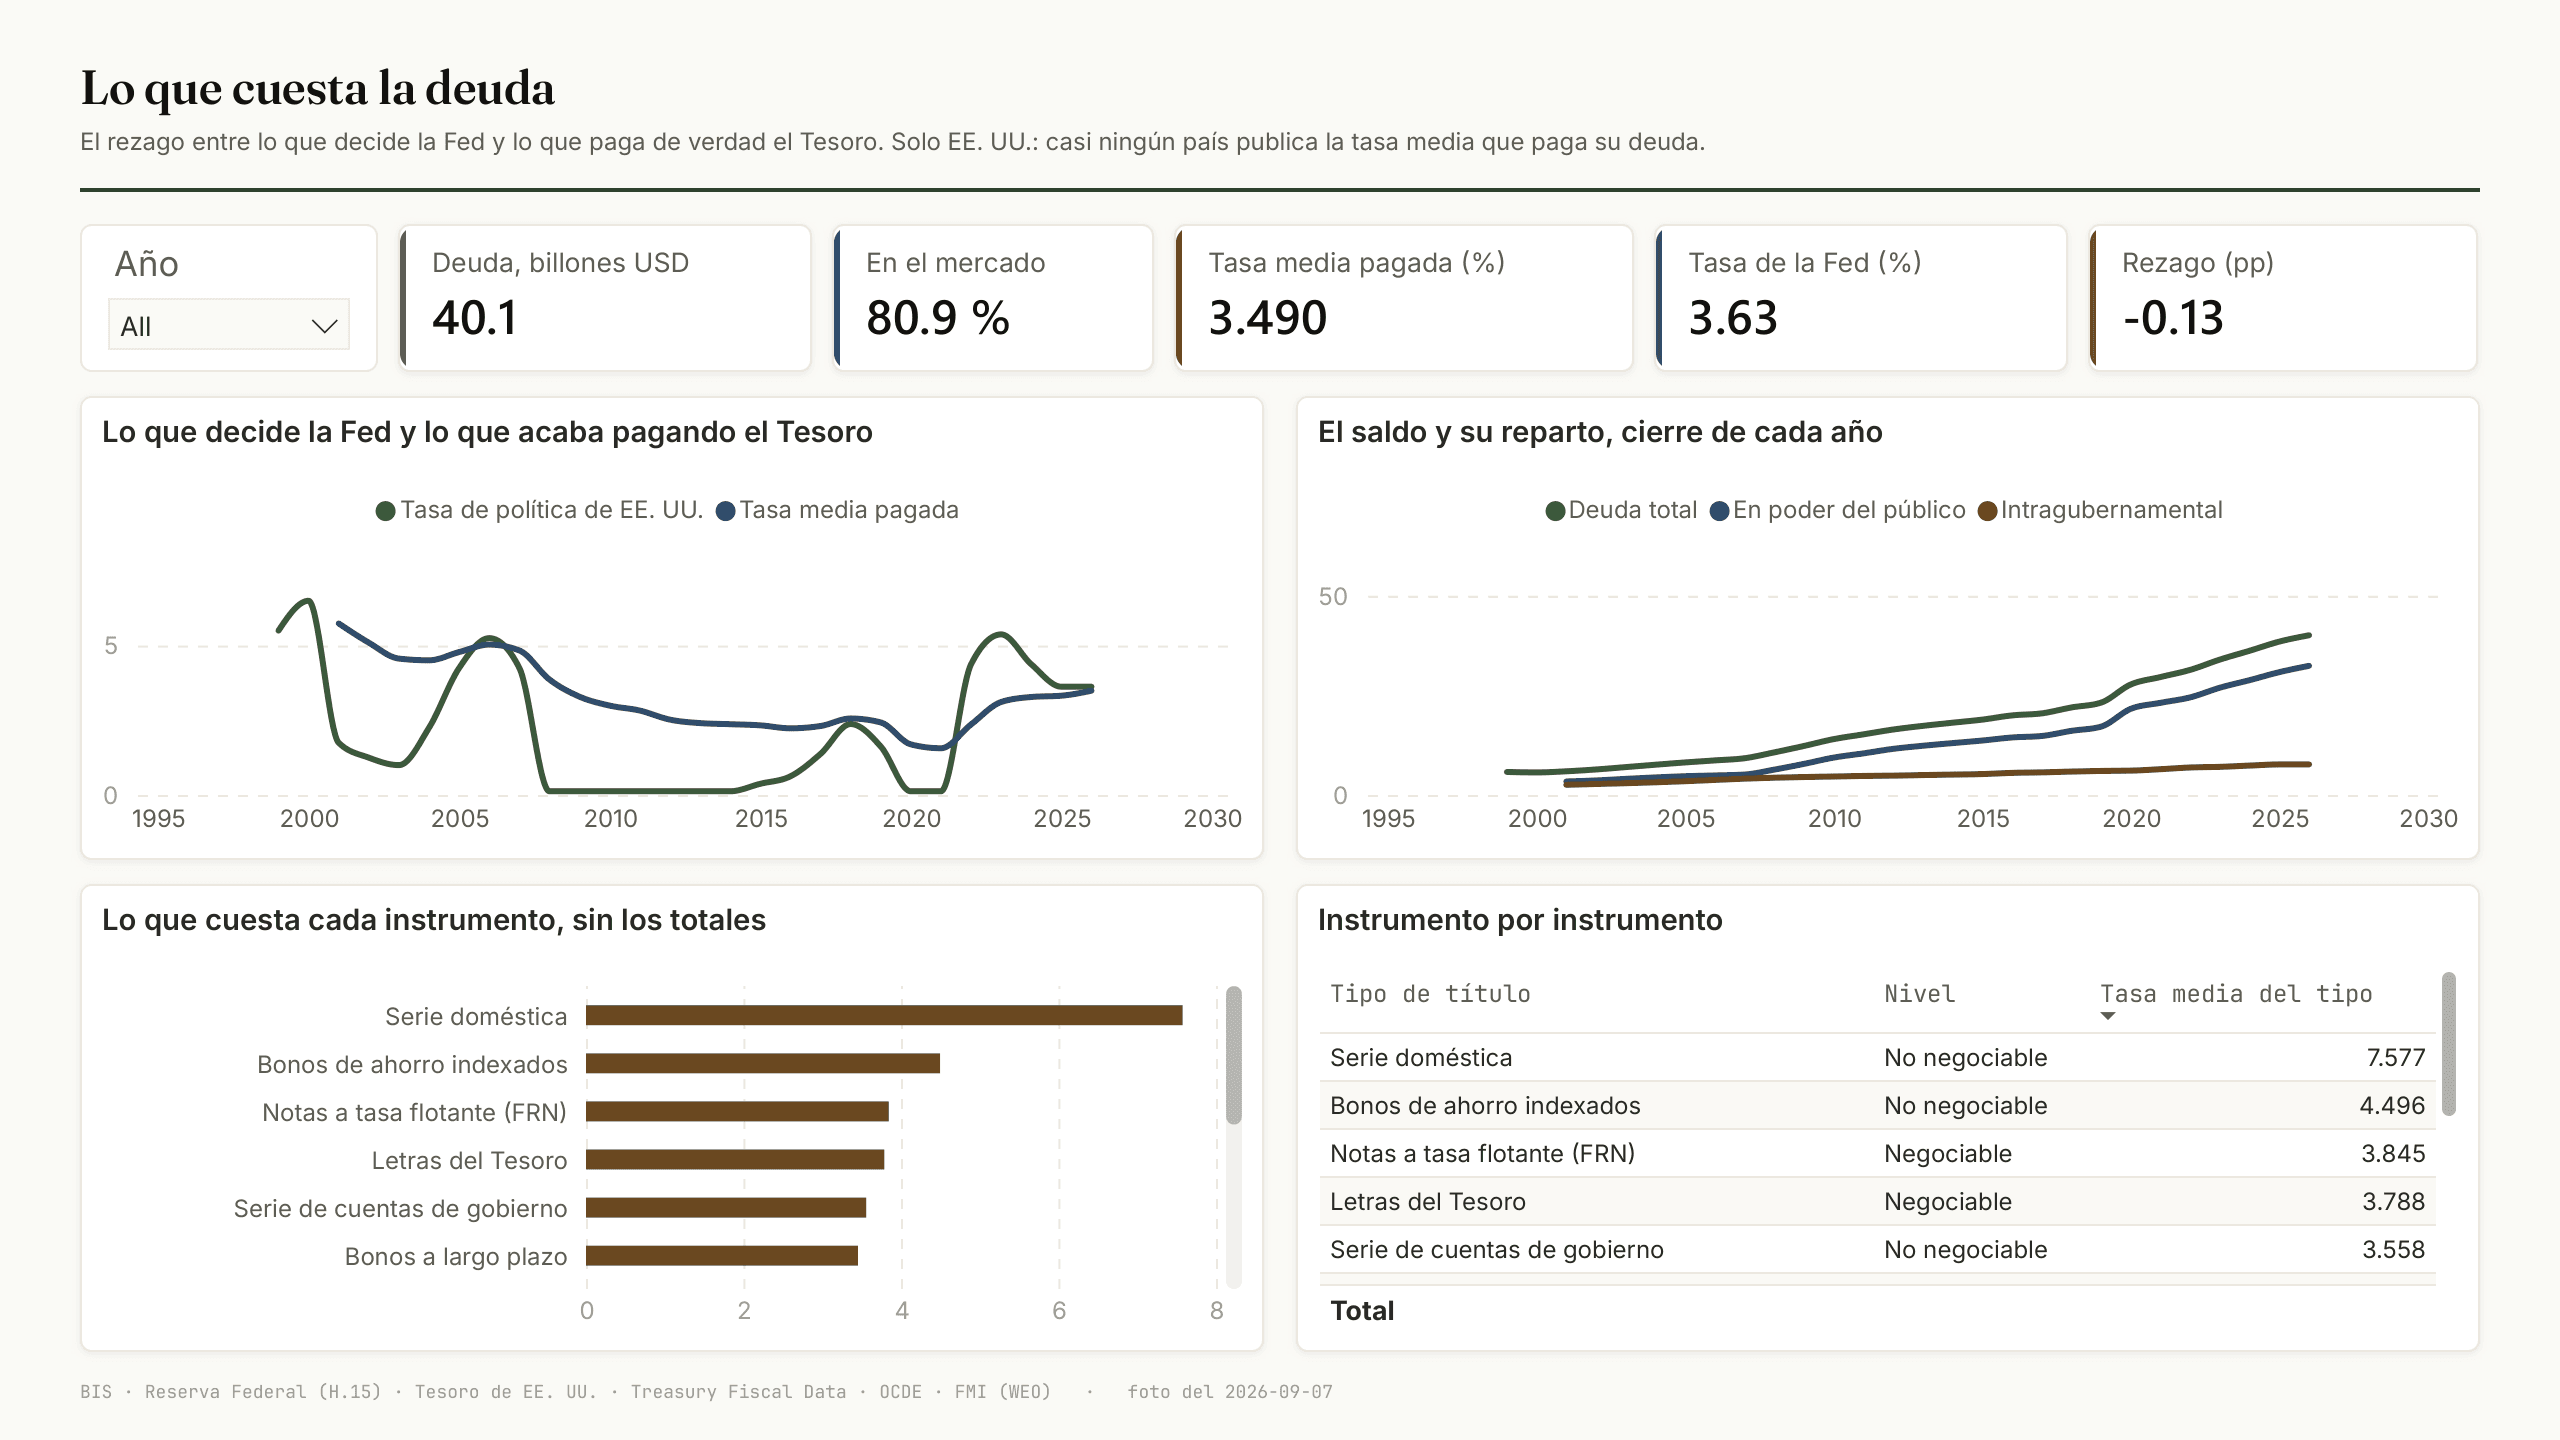
Screen 5 of 6· Lo que cuesta la deuda 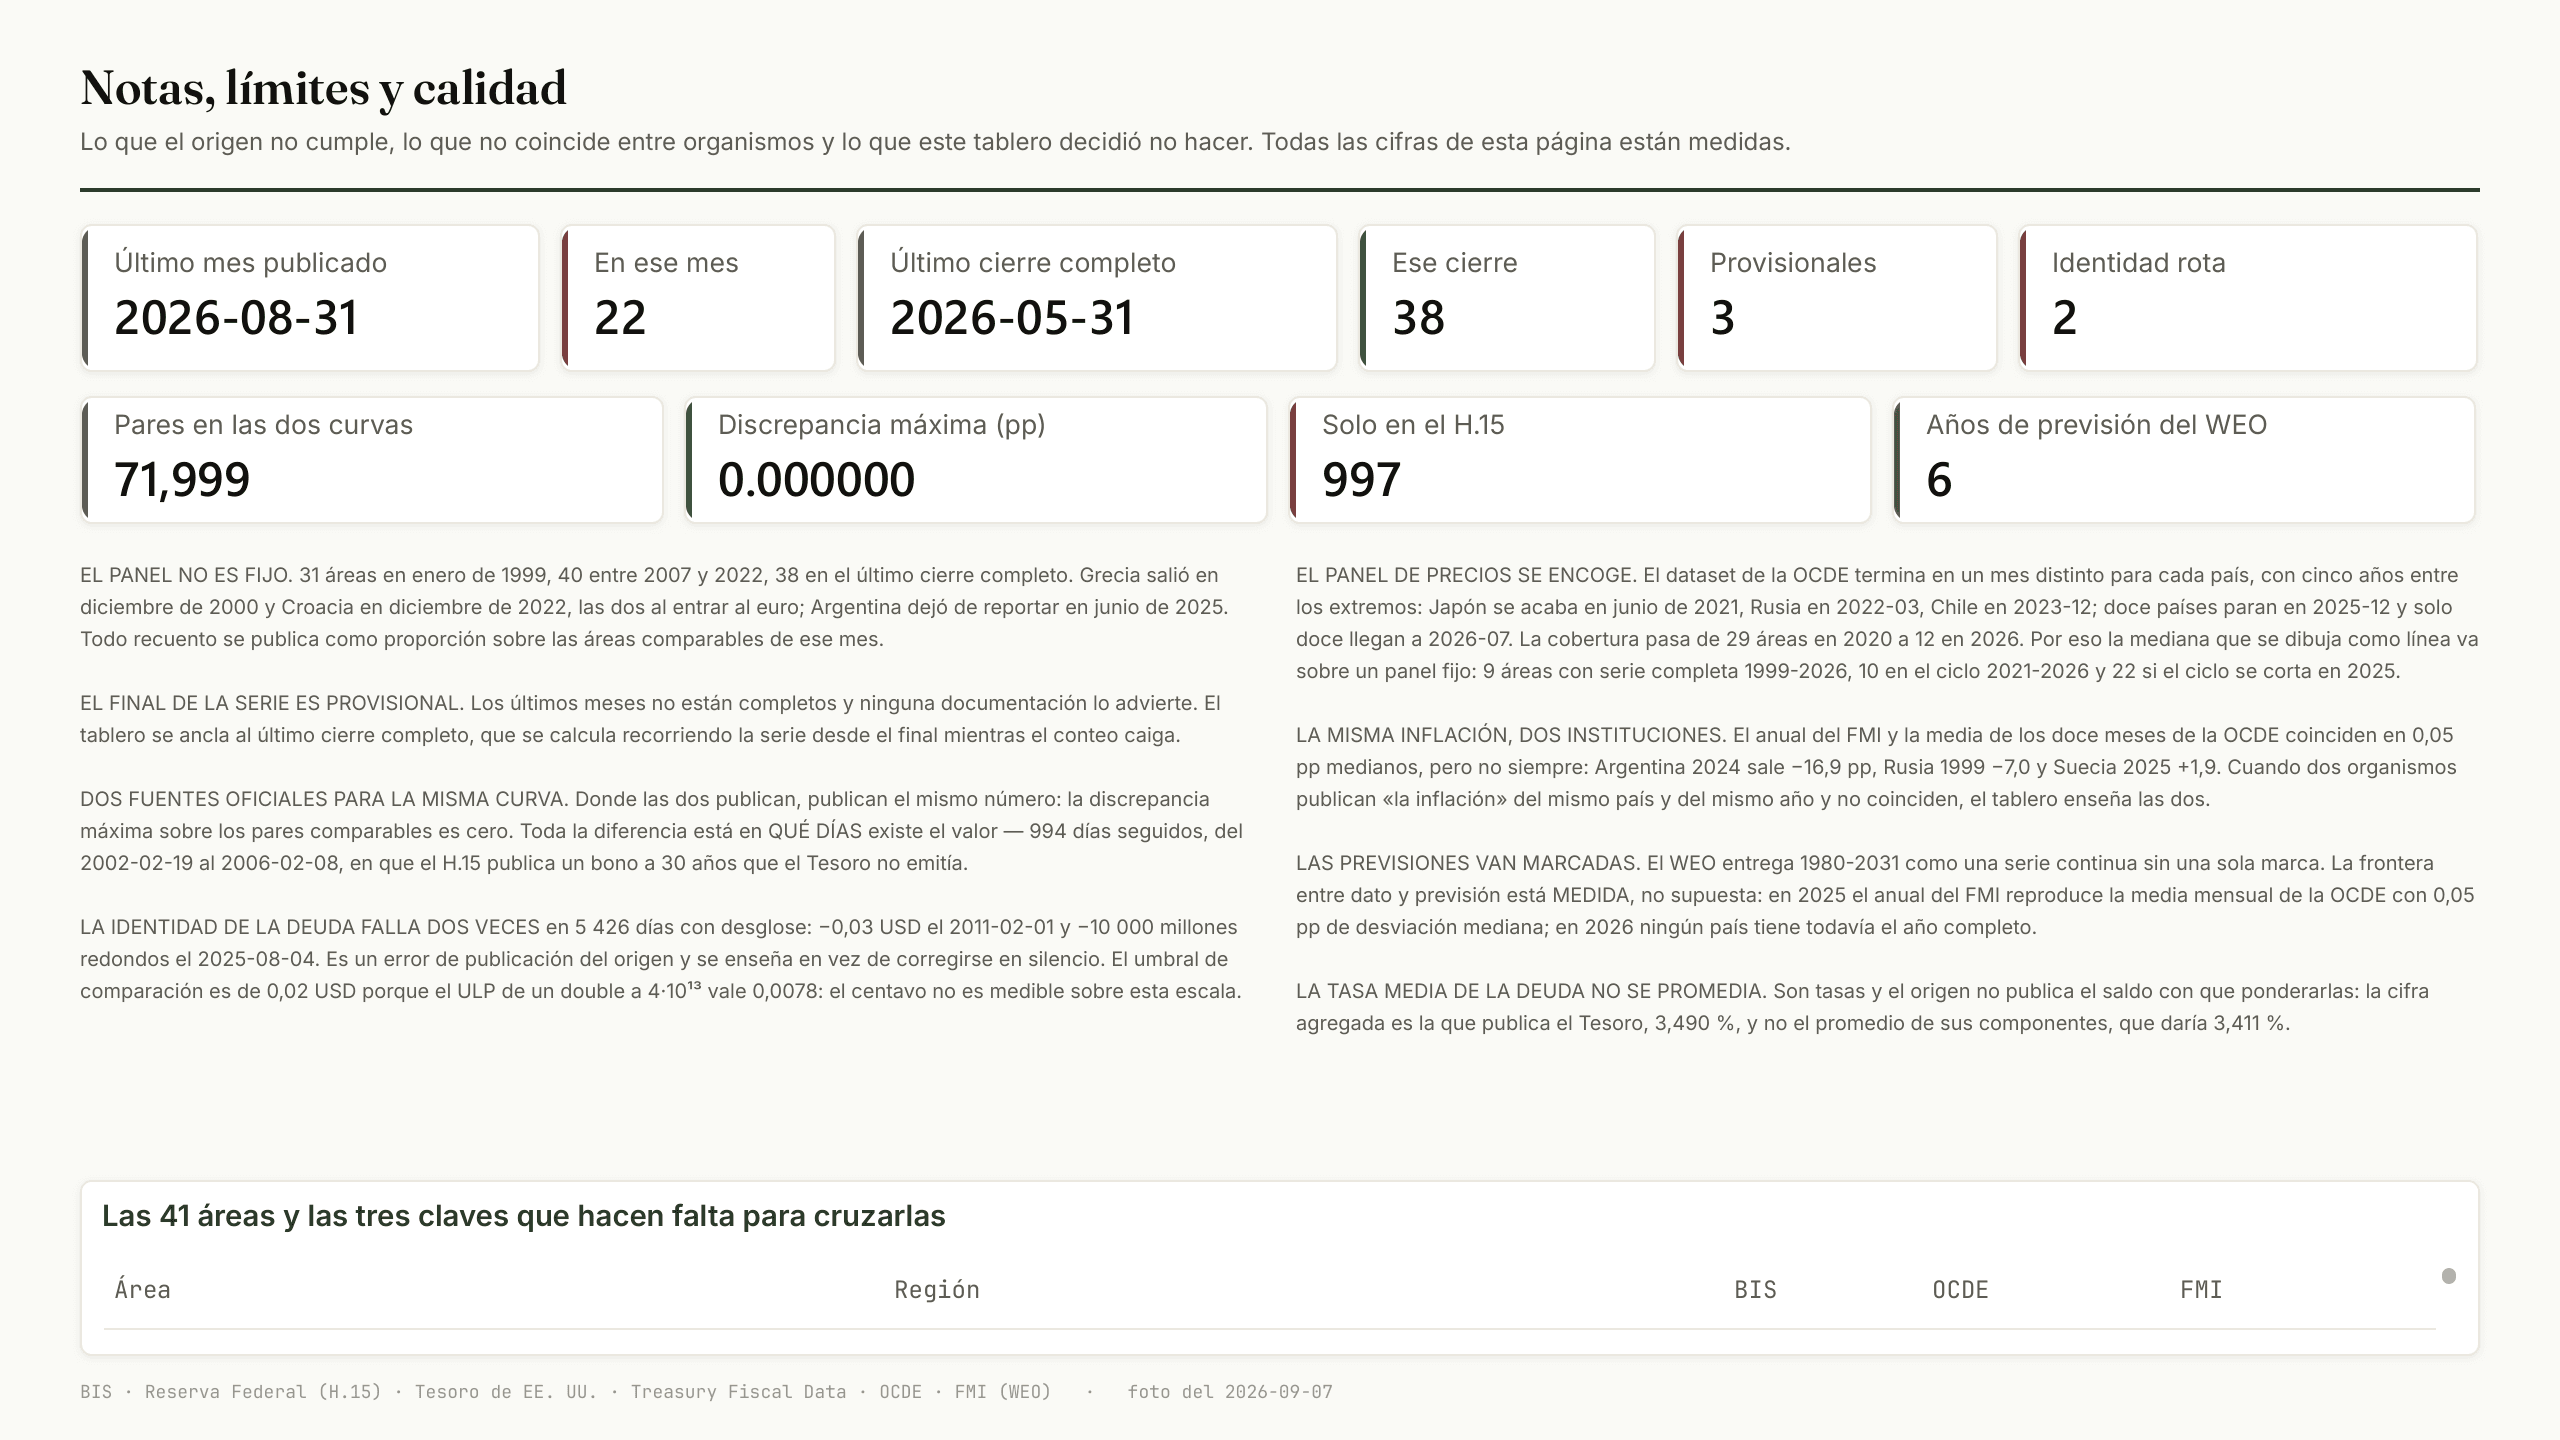
Screen 6 of 6· Notas, límites y calidad
Limits, and what it never does
What it chose not to be counts as much as what it is.
Limits, on purpose
- Los datos son una foto fechada del 2026-09-07, no una conexión viva: se actualizan cuando se ejecuta la descarga.
- El panel de tasas del BIS no es fijo: 31 áreas en 1999, 40 entre 2007 y 2022, 38 al último cierre completo. Las medidas de panel dicen sobre cuántas calculan.
- La tasa real solo existe para 30 de las 41 áreas, las que publican IPC mensual en la OCDE. Nueva Zelanda, entre otras, lo publica trimestral.
- Los años 2026 a 2031 del FMI son PROYECCIÓN, no dato. La frontera está medida contra la media de los doce meses del IPC de la OCDE, no supuesta.
Never
- Nunca da «la tasa de política» de más de un área: no existe la tasa de cuarenta bancos centrales, y once medidas devuelven vacío fuera del contexto de un país.
- Nunca ancla una cifra al último mes publicado si su panel está incompleto: usa el último cierre completo, y enseña la diferencia en la página de notas.
- Nunca dibuja una mediana de precios como serie temporal sobre quien haya publicado ese mes: usa el panel fijo, que no cambia de composición a lo largo del eje.
- Nunca promedia las tasas de los tipos de título: publica la del origen. Sin saldos con que ponderar, el promedio simple daría 3,411 % contra 3,490 %.
- Nunca toma una cifra de un agregador: cada dato viene del organismo que lo produce, y por eso FRED queda fuera pese a ser el atajo obvio.
Where it stands
The pinned version, not real time.
- H1cycle
- 7fases de construcción cerradas
- 2026-09-08sealed (testing gate)
- v1.0.0repo version
- 71 999pares de la curva que coinciden
Shown here; not handed over.